Złe długi w podatku dochodowym (art. 26i)
Opublikowano
Ustawa o PIT ma własną regułę złych długów, niezależną od VAT. Jeżeli od terminu zapłaty faktury minęło 90 dni:
- dłużnik ma obowiązek zwiększyć dochód o koszt, którego nie zapłacił,
- wierzyciel może zmniejszyć dochód o przychód, którego nie dostał.
W zaliczkach dotyczy to okresów od tego, w którym minął 90. dzień, do okresu zapłaty (art. 44 ust. 17–22). W zeznaniu rocznym — roku, w którym minął 90. dzień, jeżeli do dnia złożenia zeznania nie zapłacono (art. 26i ust. 1, 5 i 6). Zapłata w następnym roku odwraca zmianę w zeznaniu za rok zapłaty (art. 26i ust. 7 i 8).
Program liczy obie strony z księgi przychodów i rozchodów oraz zapłat, które zna, i wpisuje wyniki do zaliczki PIT i do zeznania PIT-36 albo PIT-36L. Robi to w firmach, w których to włączono — domyślnie jest wyłączone (zob. Włączenie).
W zaliczce na podatek dochodowy
W oknie zaliczki, w części Odliczenia od dochodu, są dwa pola liczone przez program: Złe długi (art. 26i) - zwiększenie i Złe długi - zmniejszenie. Obok jest przycisk Dokumenty….
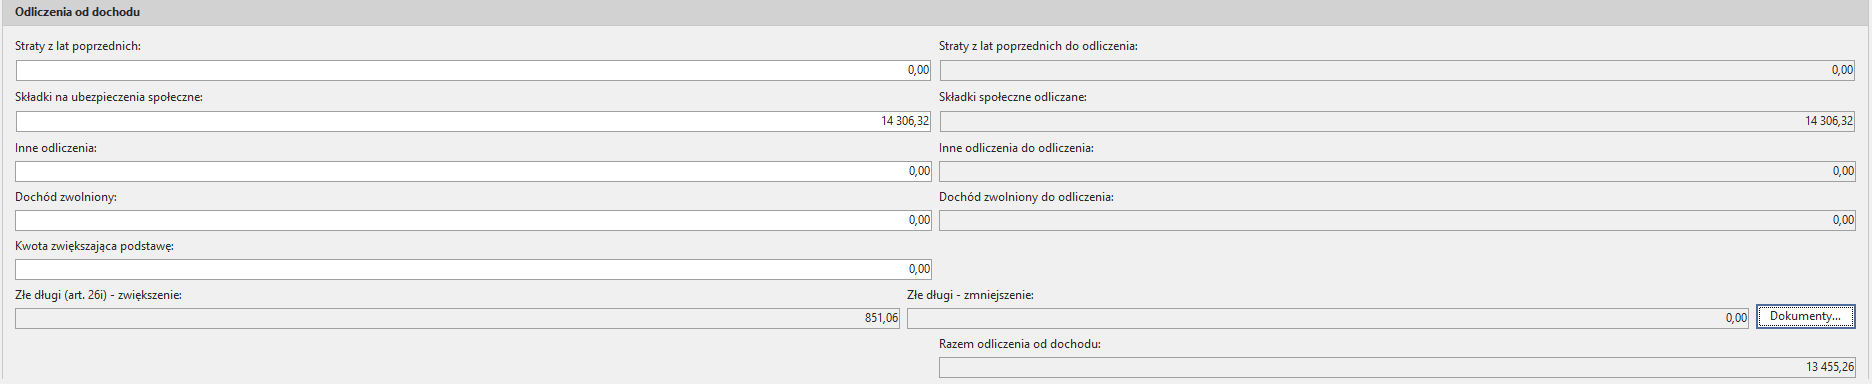
- Kwoty są narastające od początku roku, jak cała zaliczka. Program przelicza je przy każdym Wylicz.
- Zwiększenie dochodzi do dochodu po pozostałych odliczeniach. Zmniejszenie jest najwyżej do wysokości dochodu (art. 44 ust. 18); reszta wchodzi sama w kolejnych miesiącach roku, bo zaliczka liczy się narastająco.
- Właściciel z udziałami w kilku firmach dostaje sumę z firm, w których złe długi są liczone, według udziału na koniec okresu zaliczki.
- W okresie, w którym minął 90. dzień, zapłata liczy się do terminu zaliczki (20. dnia następnego miesiąca), nie do końca miesiąca jak w VAT. Faktura zapłacona później wypada z zaliczki od okresu zapłaty.
- Zaliczkę wpisaną ręcznie (bez przeliczania dochodu) program zostawia bez zmian.
Okno „Dokumenty…”
Przycisk otwiera okno Złe długi w zaliczce PIT z miesiącem albo kwartałem zaliczki. U góry jest zdanie z wynikiem, np. „W zaliczce: dochód większy o 851,06 zł (niezapłacone koszty) i mniejszy o 0,00 zł (niezapłacone przychody) - po udziale 100%”. Rozwijana część Jak program liczy złe długi w zaliczce zbiera zasady.
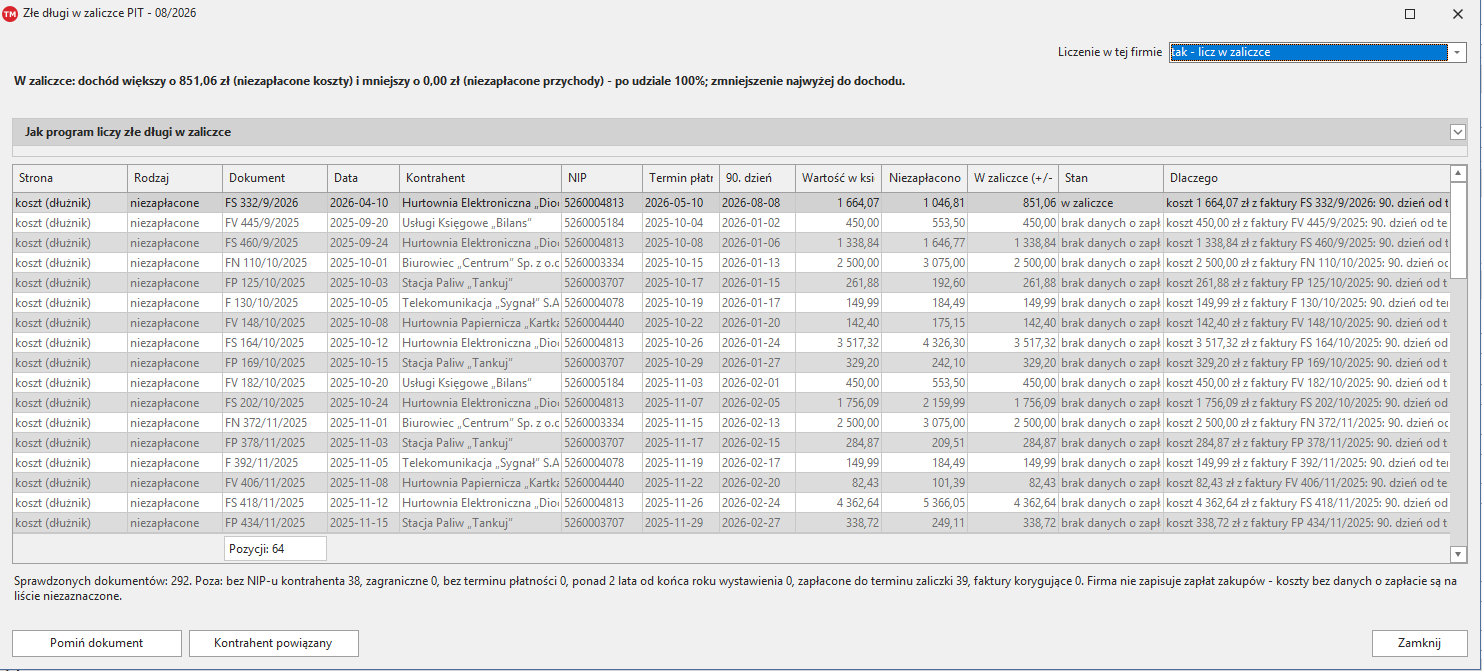
- Lista pokazuje dokumenty, którym do końca okresu minął 90. dzień od terminu płatności. Na górze są te, które liczą się w zaliczce, niżej — szare — te, które się nie liczą. Kolumna W zaliczce (+/−) mówi, o ile dokument zwiększa (+) albo zmniejsza (−) dochód, a Dlaczego — skąd ta kwota i na jakiej podstawie.
- Liczenie w tej firmie — „jak w opcjach bazy”, „tak - licz w zaliczce” albo „nie - nie licz w zaliczce”. Zmiana zapisuje się od razu w firmie.
- Pomiń dokument wyłącza z liczenia wskazany dokument (np. rozliczony poza programem); Przywróć dokument cofa to.
- Kontrahent powiązany wyłącza wszystkie dokumenty kontrahenta — art. 26i nie dotyczy podmiotów powiązanych (ust. 18). Nie jest powiązany cofa to.
- Pod listą jest liczba sprawdzonych dokumentów i ile pominięto z jakiego powodu.
- Właściciel z kilkoma firmami wybiera firmę w polu Firma.
Po zamknięciu okna, jeżeli coś zmieniono, zaliczka przelicza się sama, jak po Wylicz.
Które dokumenty program bierze
- Kwota — wartość z kolumn księgi przychodów i rozchodów: przy przychodzie sprzedaż i pozostałe przychody, przy koszcie zakup towarów, koszty uboczne zakupu i pozostałe wydatki. Wynagrodzenia nie wchodzą. Liczy się część wartości odpowiadająca niezapłaconej części faktury, nie kwota VAT ani brutto.
- Termin płatności — z dokumentu, z faktury albo z e-faktury KSeF, jak w uldze na złe długi w VAT.
- Zapłaty — z płatności dokumentu (np. z zaksięgowanych wyciągów), ze stempla zapłaty e-faktury i z oznaczenia zapłaty przez klienta w Strefie klienta. Przy częściowej zapłacie program liczy od reszty.
- Brak danych o zapłacie — dokumenty, o których zapłacie program nic nie wie, są na liście szare i nie liczą się. Dotyczy to zwykle zakupów w firmach, które nie zapisują w programie zapłat zakupów.
- Poza liczeniem są: firmy na PIT kasowym (art. 26i ust. 20), ryczałt i księgi rachunkowe, kontrahenci bez NIP-u i zagraniczni (to nie jest transakcja handlowa w rozumieniu ustawy), kontrahenci powiązani i pominięci w uldze na złe długi w VAT, faktury, od których wystawienia minęły 2 lata liczone od końca roku wystawienia, oraz faktury korygujące.
Statusu dłużnika (restrukturyzacja, upadłość, likwidacja — art. 26i ust. 10) program nie sprawdza.
W zeznaniu rocznym PIT-36 i PIT-36L
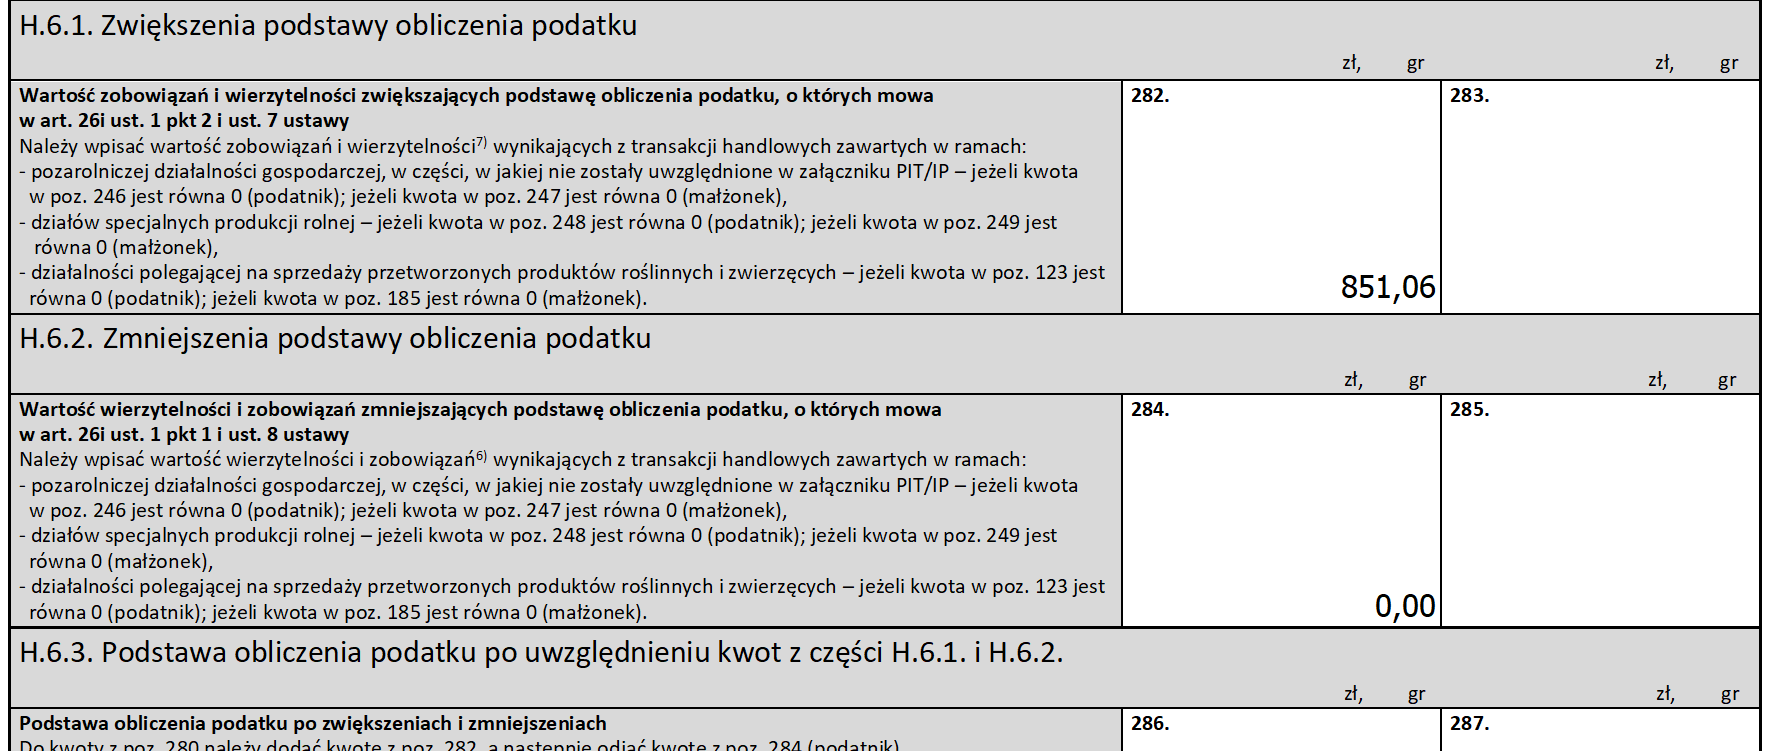
W zeznaniach za 2026 rok — PIT-36(32)(2026) i PIT-36L(21)(2026) — Wylicz wpisuje część H z tych samych danych. Okresem jest cały rok, a zapłata liczy się do dnia złożenia zeznania (program przyjmuje 30 kwietnia następnego roku).
- Bez straty z działalności gospodarczej: niezapłacone zobowiązania i wierzytelności zapłacone po wcześniejszym zmniejszeniu idą do H.6.1 (poz. 282), niezapłacone wierzytelności i zobowiązania zapłacone po wcześniejszym zwiększeniu — do H.6.2 (poz. 284).
- Ze stratą (poz. 246 większa od 0): te same kwoty idą do H.2 — zwiększenie straty (poz. 250) i zmniejszenie straty (poz. 254).
- Wartość nieodliczonych w poprzednich latach (poz. 288, art. 26i ust. 3) zostaje do wpisania ręcznie.
- Numery pozycji podano dla PIT-36. W PIT-36L te same części mają inne numery (np. H.6.1 — poz. 68, H.6.2 — poz. 69).
- Jeżeli w żadnej firmie właściciela złe długi nie są liczone, część H zostaje taka, jak ją wpisano ręcznie. Zeznań za lata wcześniejsze program nie zmienia.
Włączenie
Liczenie jest domyślnie wyłączone. Włącza się je:
- dla całej bazy — w Konfiguracja → Opcje bazy danych → Opcje dla biur rachunkowych, polem Złe długi - podatek dochodowy: wszystkie firmy, tylko firmy oznaczone jako biuro rachunkowe albo wyłączone,
- w jednej firmie — polem Liczenie w tej firmie w oknie Dokumenty… zaliczki. Ustawienie firmy ma pierwszeństwo przed opcją bazy.
Bez włączenia okno Dokumenty… i tak pokazuje, ile wyniosłyby zmiany, ale zaliczka ich nie bierze.
Asystent AI
Asystent AI (wersje Profesjonalna i dla biur) ma narzędzie z tą samą listą dokumentów i porównaniem z zaliczkami wspólników. Audyt biura ma kontrolę, która porównuje zaliczki z księgą i wskazuje zaliczki zaniżone (za małe zwiększenie albo za duże zmniejszenie) i zawyżone.
Ulga na złe długi w VAT: korekta u wierzyciela i korekta u dłużnika. Wyliczanie zaliczek: Zaliczki na podatek dochodowy.