Środki trwałe — ewidencja i amortyzacja
Opublikowano aktualizacja
Ewidencję środków trwałych oraz wartości niematerialnych i prawnych (WNiP) prowadzi się w węźle Środki trwałe (nowe) w drzewie firmy. Każda pozycja ewidencji ma kartę z danymi środka, planem odpisów amortyzacyjnych i historią zmian wartości. Program wylicza plan amortyzacji, księguje miesięczne odpisy do KPiR jednym dowodem wewnętrznym (DW), drukuje ewidencję, tabelę amortyzacyjną, kartę środka i dowody OT/LT oraz tworzy plik JPK ŚT.
Dostępność. Ewidencja w węźle „Środki trwałe (nowe)” jest dostępna od wydania 3.6522 (16 września 2026 r.), przycisk Migracja środków trwałych — od wydania 3.6525, a limit wartości samochodu osobowego przy księgowaniu odpisów — od wydania 3.6550. Formularze ewidencji używane w starszych wersjach pozostają w programie bez zmian (opis niżej).
Ewidencja w drzewie firmy
Węzeł Środki trwałe (nowe) znajduje się bezpośrednio pod firmą. Z tej samej ewidencji korzystają firmy na KPiR, ryczałcie i księgach rachunkowych; w firmie na ryczałcie zastępuje ona dotychczasowy formularz „Wykaz środków trwałych”.
Po zaznaczeniu węzła w prawej części okna widać listę środków firmy, a na wstążce pojawia się zakładka Środki trwałe:
- grupa Edycja — Dodaj, Edytuj i Usuń kartę,
- grupa Narzędzia — Wydruk ewidencji, Tabela amortyzacyjna, Utwórz JPK ŚT, Migracja środków trwałych oraz KŚT na taxmachine.pl (opis symbolu KŚT zaznaczonego środka, a bez zaznaczenia — wykaz symboli).
Lista pokazuje m.in. numer ewidencyjny, nazwę, rodzaj (środek trwały albo WNiP), symbol KŚT, datę przyjęcia, numer dokumentu zakupu, wartość początkową, Umorzenie (na dziś), Wartość netto, stawkę, metodę amortyzacji, status, sumę ulepszeń i datę likwidacji, a stopka sumuje kwoty. Umorzenie na dziś to umorzenie sprzed ewidencji powiększone o odpisy z planu do bieżącego miesiąca włącznie; wartość netto to wartość początkowa skorygowana o zmiany wartości do dnia dzisiejszego, pomniejszona o to umorzenie. Umorzenie w ten sam sposób — umorzenie sprzed ewidencji plus odpisy z planu — liczą karta środka, wydruki i JPK ŚT.
Dotychczasowe formularze i migracja
W starszych wersjach programu ewidencję prowadzono na formularzach Ewidencja środków trwałych (EST — KPiR i księgi rachunkowe) oraz Wykaz środków trwałych (WST — ryczałt), zakładanych w węźle Środki trwałe → Dokumenty odrębnie na każdy rok.
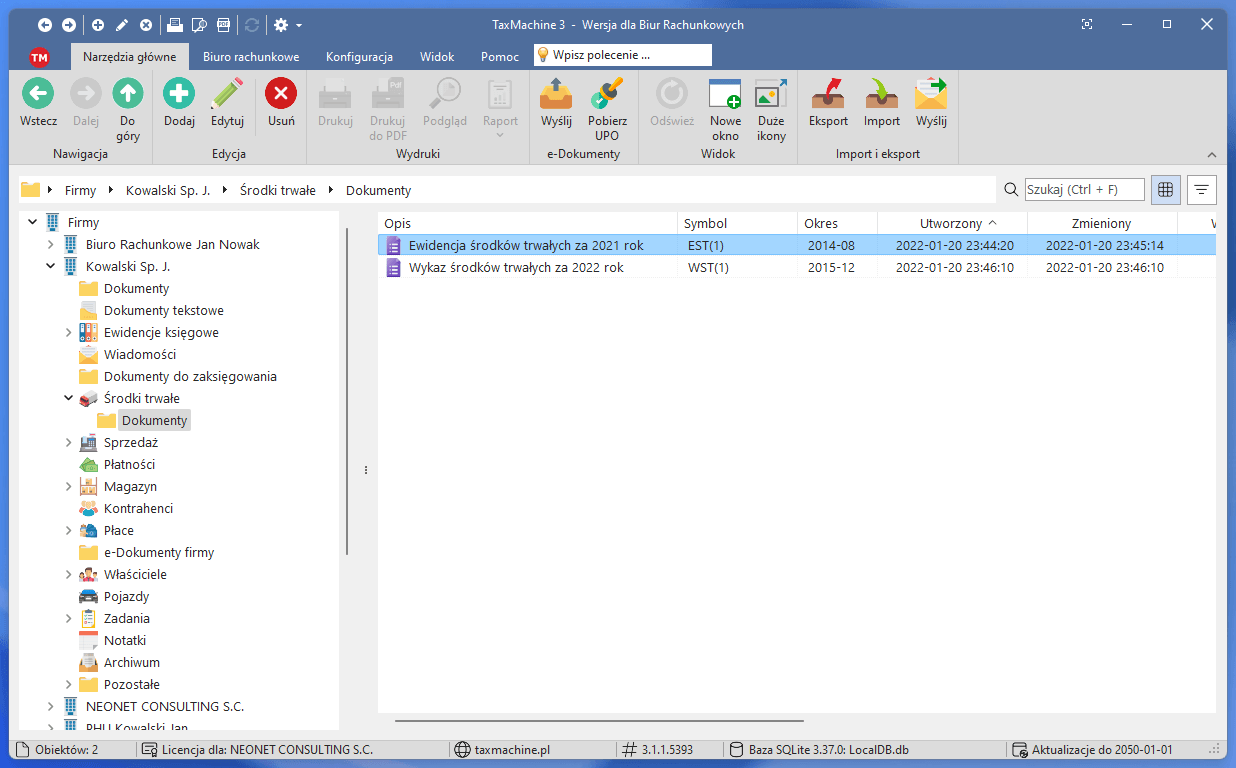
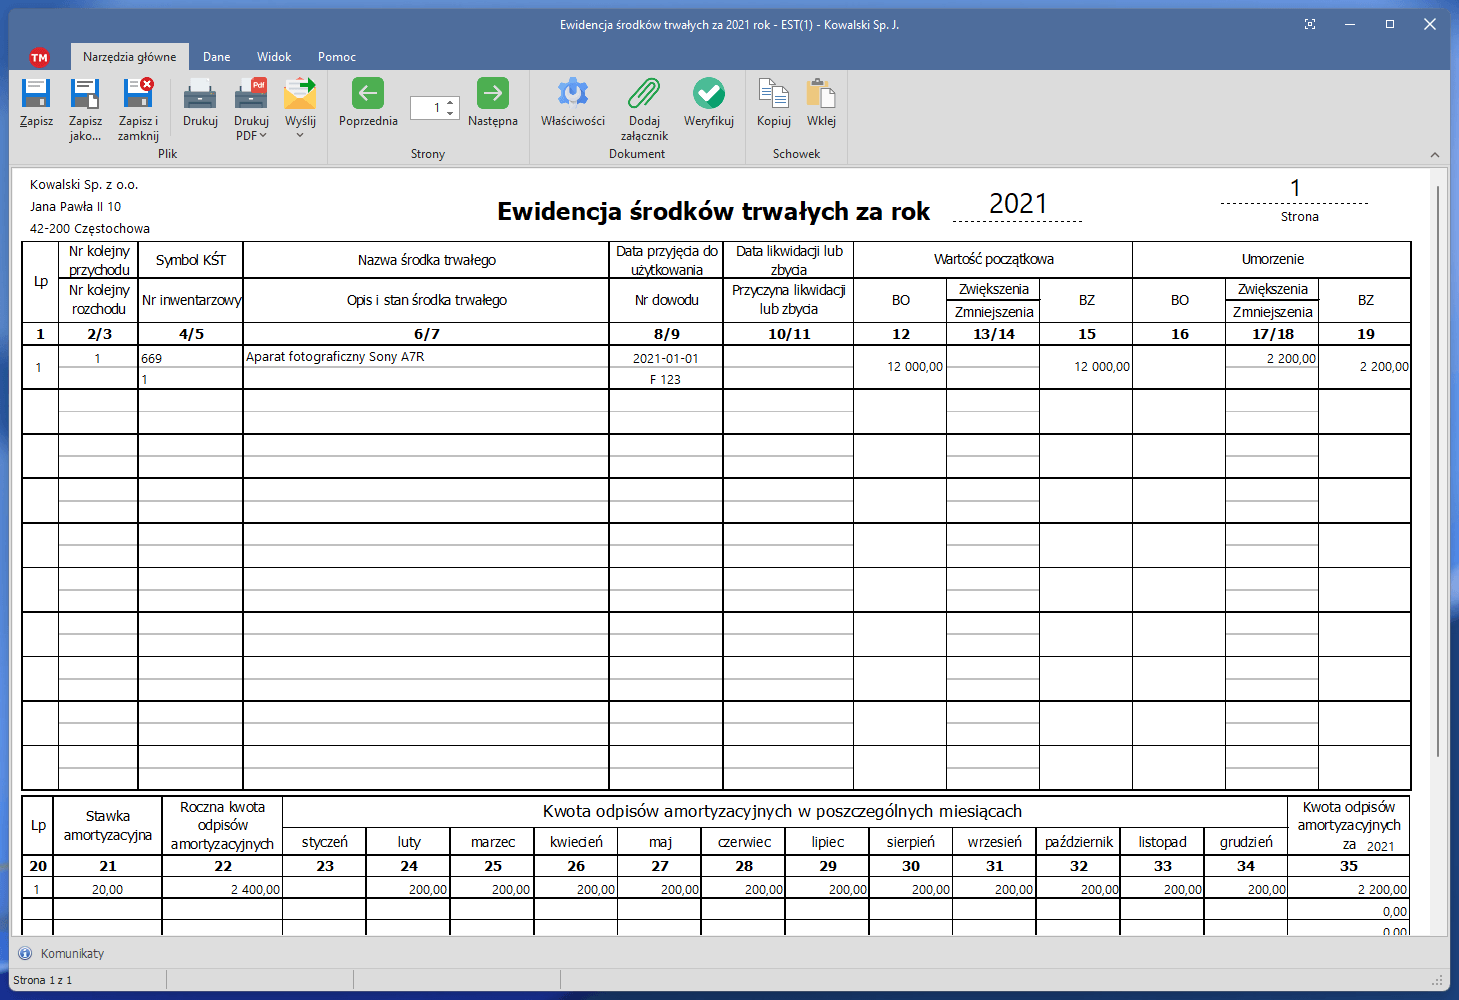
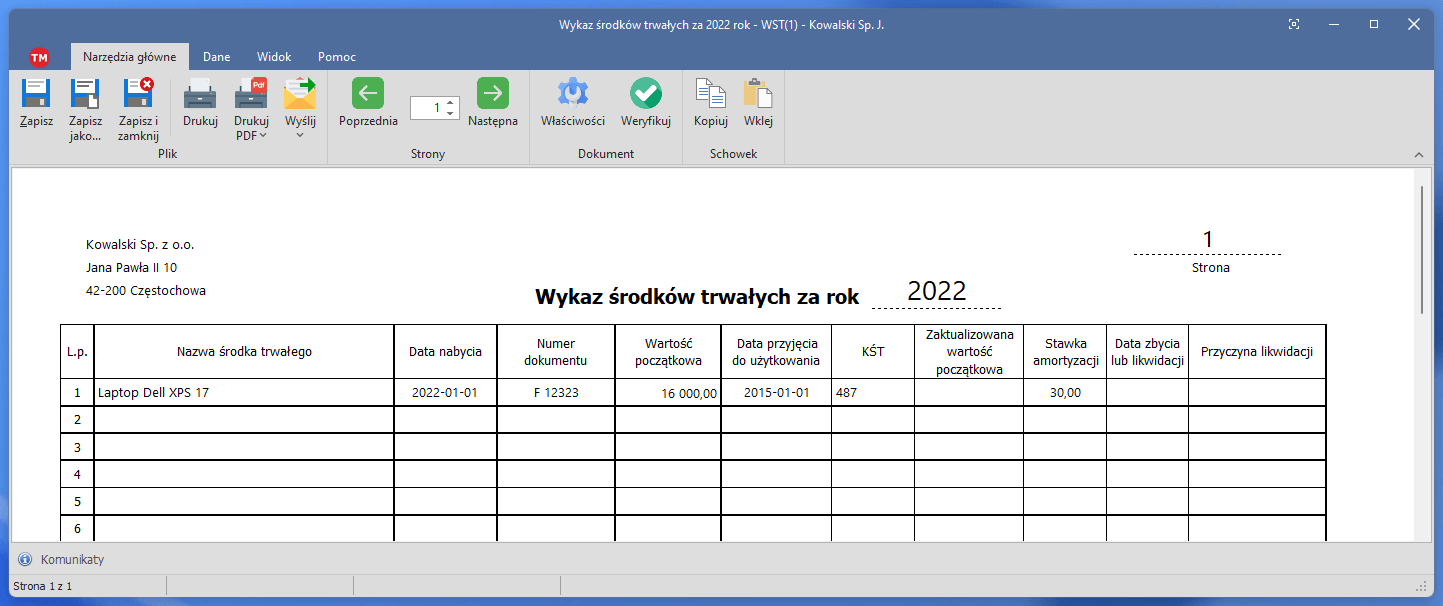
Formularze pozostają w programie do wglądu, ale nowa ewidencja ich nie odczytuje: plik JPK ŚT oraz — w firmie, która ma w nowej ewidencji co najmniej jedną kartę — księgowanie amortyzacji korzystają wyłącznie z kart. Pozycje z formularzy przenosi się do kart migracją.
Przebieg migracji
- Zaznacz w drzewie firmy węzeł Środki trwałe (nowe) i kliknij na wstążce Migracja środków trwałych.
- Program najpierw przeprowadza symulację, która niczego nie zapisuje: podaje liczbę kart do utworzenia, odpisów miesięcznych i zmian wartości oraz ewentualne błędy. Pod podsumowaniem widać przebieg migracji — wiersze oznaczone „UWAGA” wskazują karty do sprawdzenia (opisane niżej).
- Tak zapisuje dane, Nie kończy bez zmian. Po zapisie program wyświetla podsumowanie i odświeża listę.
Migracja przenosi:
- wszystkie lata ewidencji, od najstarszego — formularz najstarszego roku zakłada kartę z wartością początkową i umorzeniem dokonanym przed tym rokiem (pole Umorzenie sprzed ewidencji (BO)),
- miesięczne odpisy amortyzacyjne z każdego roku,
- zwiększenia i zmniejszenia wartości początkowej oraz daty likwidacji,
- dodatkowe strony ewidencji — zapisane zarówno jako osobne formularze, jak i jako załączniki formularza,
- przy kilku formularzach za ten sam rok — kwoty z formularza zmienionego najpóźniej.
Wartość środka wpisaną w roku przyjęcia w kolumnie „zwiększenia” migracja przyjmuje jako wartość początkową, a to samo zwiększenie przepisywane w kolejnych latach uwzględnia jeden raz.
Formularze nie zawierały części danych karty, dlatego migracja przyjmuje: metodę liniową, sposób nabycia Zakup, datę nabycia równą dacie przyjęcia do używania, rodzaj wykreślenia Inne dla środków zlikwidowanych oraz status Amortyzowany (EST), Używany (WST) albo Zlikwidowany. Rok i miesiąc rozpoczęcia amortyzacji ustala z pierwszego miesiąca z odpisem w najstarszym formularzu; gdy takiego odpisu nie było (karta powstała z samego bilansu otwarcia), pola te zostają puste. Wszystkie te dane można poprawić na karcie.
Migrację można uruchomić ponownie — istniejące karty i odpisy nie są dublowane. Karta jest rozpoznawana po nazwie i dacie przyjęcia, więc po zmianie którejś z nich na karcie ponowna migracja założy nową kartę. Przy każdym ponownym przebiegu niezaksięgowane odpisy karty za lata objęte formularzami są zastępowane kwotami z formularzy — także odpisy wyliczone lub poprawione w programie po pierwszej migracji.
Karty do sprawdzenia
Migracja przenosi dane wiernie i niczego nie poprawia, ale wskazuje karty, których dane w formularzach są ze sobą sprzeczne:
- umorzenie przekracza wartość — najczęściej formularz kopiowany z roku na rok zawierał odpisy po pełnym umorzeniu albo błędne umorzenie początkowe,
- brak wartości początkowej przy wykazanych odpisach,
- brak daty przyjęcia do używania — bez niej program nie wyliczy planu, a karty nie da się zapisać,
- odpisy za miesiące wcześniejsze niż data przyjęcia — błędna data albo błędny rok odpisów,
- umorzenie początkowe w formularzu za rok przyjęcia — mogą to być odpisy bieżącego roku wpisane w niewłaściwe pole (wówczas umorzenie sprzed ewidencji na karcie należy wyzerować) albo rzeczywiste umorzenie przy przybliżonej dacie przyjęcia (wówczas należy poprawić datę).
Po migracji
- Odpisy przeniesione z formularzy nie są oznaczone jako zaksięgowane — program nie wiąże ich z dowodami DW zaksięgowanymi wcześniej na podstawie formularzy. Księguj amortyzację uruchomione dla miesiąca, którego amortyzacja jest już w księdze, utworzy drugi wpis DW.
- Przelicz amortyzację zmienia bez pytania każdy niezaksięgowany odpis, którego kwota różni się od wyliczonej — także odpis przeniesiony z formularza. Przed przeliczeniem przeniesionej karty sprawdź metodę, stawkę oraz rok i miesiąc rozpoczęcia amortyzacji. Aby zachować odpisy za miesiące rozliczone, a wyliczyć tylko dalszą część planu, użyj Przelicz od miesiąca (opis niżej).
- Sumy wartości i umorzeń można porównać z dotychczasową ewidencją w stopce listy oraz na wydruku Tabela amortyzacyjna.
Karta środka trwałego
Nową kartę zakłada się przyciskiem Dodaj (wstążka Środki trwałe, grupa Edycja) przy zaznaczonym węźle Środki trwałe (nowe). Program nie zakłada karty sam z dokumentu zakupu — fakturę za środek trwały księguje się osobno (zob. nabycie środka trwałego). Nowa karta ma domyślnie metodę liniową, sposób nabycia Zakup, status Nie używany i zaznaczoną opcję Podlega amortyzacji podatkowej. Status zmienia się ręcznie.
Zakładka Dane podstawowe zawiera wszystko, czego wymaga założenie karty:
- Nazwa, Rodzaj aktywa (środek trwały albo WNiP), Nr ewidencyjny, Symbol KŚT, Status (Nie używany, Używany, Amortyzowany, Zlikwidowany, Sprzedany),
- grupa Nabycie — sposób nabycia (zakup, wytworzenie, dzierżawa, nieodpłatne przyjęcie, aport, ujawnienie nadwyżki), data nabycia, data przyjęcia, cena zakupu, numer dokumentu zakupu, numer dowodu przychodu (PT/OT) i numer KSeF faktury zakupu,
- grupa Amortyzacja podatkowa — metoda (liniowa, degresywna, jednorazowa), stawka [%], współczynnik, częstotliwość odpisu, wartość początkowa, rok i miesiąc rozpoczęcia amortyzacji, pola Pojazd (samochód osobowy) i Limit wartości w kosztach (opis niżej) oraz opcje: Podlega amortyzacji podatkowej, Fabrycznie nowy i Reklasyfikacja (zmiana KST).
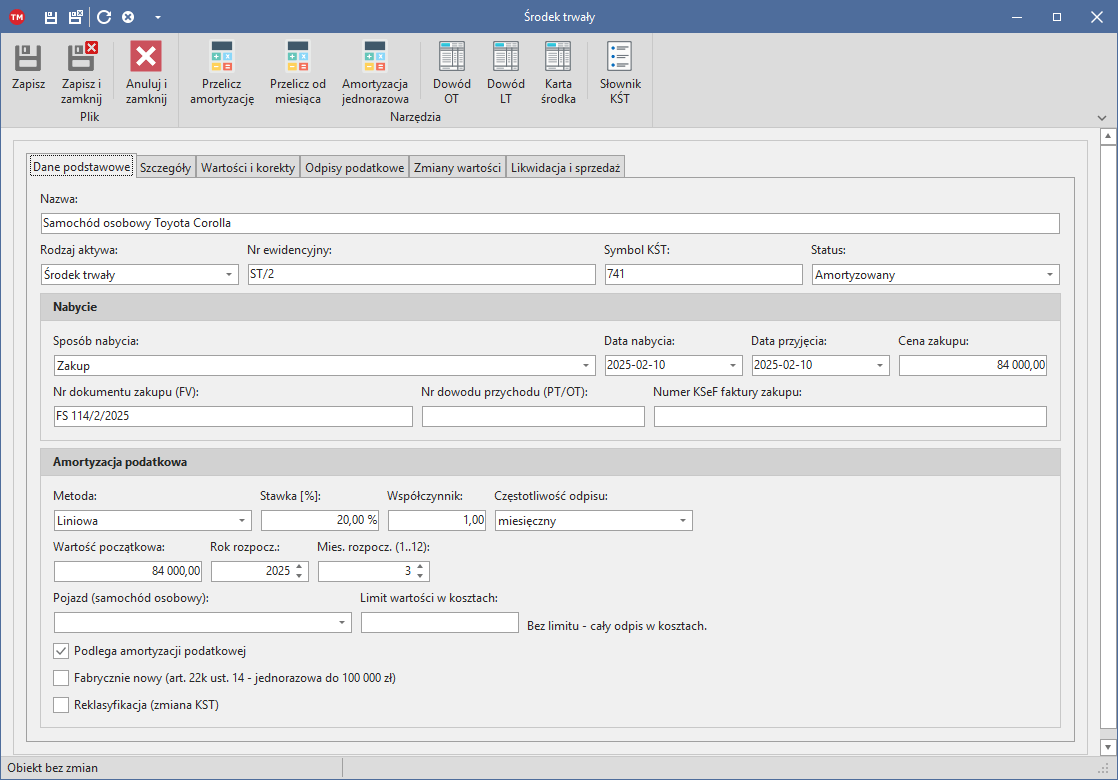
Przycisk Słownik KŚT (grupa Narzędzia w oknie karty) otwiera wykaz rocznych stawek amortyzacyjnych. Wybór pozycji wpisuje symbol KŚT; gdy karta nie ma jeszcze stawki, program wpisuje stawkę z wykazu, a gdy ma inną — pyta, czy ją zmienić.
Pozostałe zakładki:
- Szczegóły — producent, numer fabryczny, rok produkcji, charakterystyka, dane i stan techniczny, osoba odpowiedzialna, dane sprzedawcy,
- Wartości i korekty — Umorzenie sprzed ewidencji (BO), kwota jednorazowego odpisu, pola rzadziej używane oraz wartości wyliczane: wartość amortyzowana, umorzenie i wartość netto na dziś,
- Odpisy podatkowe — plan odpisów: rok, miesiąc, data, odpis, część odpisu w kosztach (W kosztach), umorzenie narastająco, wartość netto, stawka, współczynnik i znacznik zaksięgowania (Zaks.),
- Zmiany wartości — data, wartość, typ zmiany (ulepszenie, częściowa likwidacja, przeszacowanie, korekta), opis i numer dowodu,
- Likwidacja i sprzedaż — dane wykreślenia z ewidencji i dane sprzedaży.
W firmie prowadzącej księgi rachunkowe karta ma dodatkowo opcję Amortyzacja bilansowa różni się od podatkowej; po jej zaznaczeniu pojawiają się zakładki Amortyzacja bilansowa i Odpisy bilansowe (podgląd). W firmach na KPiR i ryczałcie opcja ta nie jest wyświetlana.
Kontrola danych przy zapisie
Program sprawdza kartę pod kątem wymagań pliku JPK ŚT. Nie zapisze karty, gdy:
- brak nazwy albo nazwa jest dłuższa niż 256 znaków,
- brak daty przyjęcia do używania albo data nabycia jest późniejsza niż data przyjęcia,
- wartość początkowa jest ujemna albo stawka wykracza poza zakres 0–100 %,
- miesiąc rozpoczęcia amortyzacji wykracza poza zakres 1–12,
- data likwidacji lub sprzedaży jest wcześniejsza niż data przyjęcia albo podano ją bez rodzaju wykreślenia,
- numer KSeF faktury zakupu ma niepoprawny format.
Ostrzega — i pyta, czy mimo to zapisać — gdy brak numeru ewidencyjnego, symbolu KŚT (albo symbol nie ma postaci 1–3 cyfr), daty nabycia lub numeru dowodu wykreślenia, gdy stawka wynosi 0 % przy środku podlegającym amortyzacji podatkowej oraz gdy metoda degresywna nie ma współczynnika wyższego niż 1.
Plan amortyzacji
Plan odpisów wylicza przycisk Przelicz amortyzację w oknie karty (grupa Narzędzia). Kartę trzeba wcześniej zapisać. Program liczy według wartości widocznych w oknie, także jeszcze niezapisanych (np. zmienionej stawki); zmiany wartości z zakładki Zmiany wartości uwzględnia po zapisaniu karty. Odpisy pojawiają się na zakładce Odpisy podatkowe.
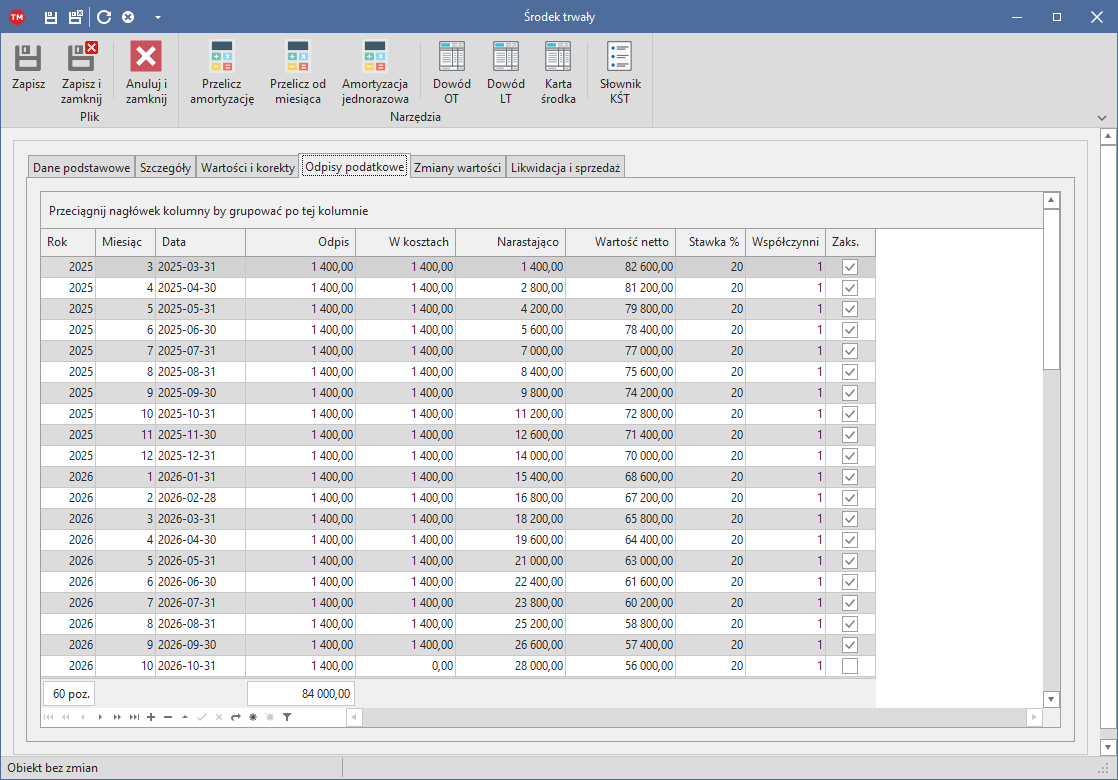
Zasady wyliczenia:
- Amortyzacja rozpoczyna się w miesiącu wskazanym w polach roku i miesiąca rozpoczęcia, a gdy są puste — w miesiącu następującym po miesiącu przyjęcia do używania.
- Metoda liniowa: odpis roczny to wartość początkowa × stawka, odpis miesięczny — jedna dwunasta odpisu rocznego, zaokrąglona do grosza; ostatni odpis domyka plan do pełnej wartości początkowej.
- Metoda degresywna: odpis roczny liczony od wartości netto na początek roku × stawka × współczynnik; od roku, w którym tak ustalony odpis byłby nie wyższy niż odpis liniowy, program stosuje metodę liniową.
- Metoda jednorazowa: cała wartość w jednym odpisie, w miesiącu rozpoczęcia.
- Umorzenie sprzed ewidencji (BO) wlicza się do umorzenia, więc plan obejmuje tylko pozostałą część wartości.
- Zwiększenie albo zmniejszenie wartości (zakładka Zmiany wartości; zmniejszenie wpisuje się ze znakiem minus) zmienia podstawę odpisów od miesiąca następującego po miesiącu zmiany.
- Plan kończy się z chwilą pełnego umorzenia, a przy wpisanej dacie likwidacji lub sprzedaży — na miesiącu tej daty włącznie.
- Program wylicza odpisy miesięczne; pole Częstotliwość odpisu jest informacyjne (wykazuje się je na wydruku karty i w JPK_ST_KR) i nie zmienia planu.
- Bez wartości początkowej, a przy metodzie liniowej i degresywnej także bez stawki, plan nie powstaje.
Przeliczenie jest różnicowe: odpisy, których kwota się nie zmienia, pozostają nietknięte, a niezaksięgowane odpisy o innej kwocie program zastępuje bez pytania. Gdy zmiana objęłaby odpisy już zaksięgowane, program pyta: Tak — przelicz także zaksięgowane, Nie — pozostaw zaksięgowane bez zmian, Anuluj — przerwij. Przeliczenie zaksięgowanego odpisu nie zmienia wpisu w księdze; księgę trzeba wówczas poprawić osobno.
Ręczna korekta odpisu i „Przelicz od miesiąca”
Kwoty w tabeli Odpisy podatkowe można poprawić ręcznie. Kolejne Przelicz amortyzację zastąpiłoby jednak poprawkę kwotą wyliczoną. Aby ją zachować:
- Zaznacz w tabeli odpisów miesiąc, od którego plan ma zostać przeliczony.
- Kliknij Przelicz od miesiąca. Program pokazuje umorzenie do tego miesiąca (umorzenie sprzed ewidencji i odpisy za wcześniejsze miesiące, także poprawione ręcznie) oraz kwotę, którą rozłoży od zaznaczonego miesiąca według metody i stawki z karty.
Odpisy za miesiące wcześniejsze pozostają bez zmian; o odpisy zaksięgowane od zaznaczonego miesiąca program pyta tak samo jak przy pełnym przeliczeniu.
Odpisu zaksięgowanego nie można usunąć z karty, a zmiana jego kwoty wymaga potwierdzenia — wpis w księdze trzeba wtedy poprawić osobno.
Środek nieamortyzowany podatkowo
Gdy opcja Podlega amortyzacji podatkowej nie jest zaznaczona, program nie wylicza odpisów podatkowych (istniejące niezaksięgowane odpisy usuwa przy przeliczeniu, zaksięgowane — tylko za zgodą), nie księguje ich i w JPK ŚT wykazuje zerowe odpisy.
Środek przyjmowany do ewidencji w trakcie amortyzacji
Dla środka częściowo zamortyzowanego wcześniej (np. przy przejęciu klienta od innego biura) wpisz pełną wartość początkową, w polu Umorzenie sprzed ewidencji (BO) (zakładka Wartości i korekty) — umorzenie dokonane dotychczas, a w polach roku i miesiąca rozpoczęcia — miesiąc, od którego odpisy mają być naliczane w programie. Po Przelicz amortyzację plan obejmuje tylko pozostałą do umorzenia wartość, a lista i wydruki wykazują umorzenie jako sumę BO i odpisów z planu.
Amortyzacja jednorazowa
Przycisk Amortyzacja jednorazowa w oknie zapisanej karty nalicza odpis jednorazowy w miesiącu przyjęcia do używania. Wymaga wartości początkowej i daty przyjęcia; nie dotyczy WNiP. Program sam ustala tryb:
- wartość do 10 000 zł — odpis 100 % wartości (art. 22f ust. 3 ustawy o PIT),
- fabrycznie nowy środek, limit 100 000 zł w roku (art. 22k ust. 14) — wymaga zaznaczenia opcji Fabrycznie nowy i symbolu KŚT z grupy 3–6 lub 8,
- de minimis, limit 50 000 euro w roku (art. 22k ust. 7) — gdy w danych firmy zaznaczono Mały podatnik albo rok przyjęcia jest rokiem rozpoczęcia działalności firmy, dla grup KŚT 3–8 z wyjątkiem samochodów osobowych; limit w złotych program przelicza po kursie średnim NBP z pierwszego dnia roboczego października poprzedniego roku (wymaga połączenia z internetem).
Przy limitach rocznych program uwzględnia odpisy jednorazowe innych środków firmy w tym samym roku. Gdy wartość środka przekracza pozostały limit, nalicza odpis do wysokości limitu, a pozostałą część amortyzuje metodą liniową od następnego roku (karta musi mieć stawkę). Gdy żaden tryb nie ma zastosowania, program wyjaśnia, jakich warunków brakuje.
Przed wykonaniem program pokazuje tryb i kwoty do potwierdzenia. Dotychczasowe odpisy karty są przy tym usuwane i naliczane od nowa; jeżeli któryś był zaksięgowany, program ostrzega, że księgę trzeba poprawić ręcznie.
Samochód osobowy — limit wartości w kosztach
W grupie Amortyzacja podatkowa karta ma dwa pola:
- Pojazd (samochód osobowy) — wybór pojazdu firmy z węzła Pojazdy; program wpisuje wtedy do pustego pola limitu kwotę wynikającą z danych w karcie pojazdu. Gdy pojazd według tych danych nie podlega limitowi, limitu nie ma,
- Limit wartości w kosztach — kwotę można też wpisać lub poprawić ręcznie. Pod polami program pokazuje, jaki procent każdego odpisu stanowi koszt podatkowy.
Ewidencja, plan odpisów i JPK ŚT wykazują pełne odpisy. Limit działa wyłącznie przy księgowaniu: do KPiR trafia część odpisu w kosztach, czyli odpis × limit / wartość początkowa (gdy limit jest niższy od wartości początkowej). Kolumna W kosztach na zakładce Odpisy podatkowe pokazuje kwotę zaksięgowaną z każdego odpisu. Zmiana limitu nie wymaga przeliczania planu — działa od następnego księgowania. Przy pustym polu limitu i wskazanym pojeździe program pobiera limit z karty pojazdu w chwili księgowania. Dane pojazdów opisuje strona księgowanie nabyć związanych z samochodami.
Księgowanie amortyzacji do KPiR
Odpisy księguje się w miesiącu firmy: Ewidencje księgowe → Lata → rok → miesiąc → Dokumenty księgowe, a następnie na wstążce Dokumenty księgowe, w grupie Raporty i narzędzia: Narzędzia → Księguj amortyzację.
Program zbiera niezaksięgowane odpisy podatkowe za ten miesiąc ze wszystkich kart firmy podlegających amortyzacji podatkowej i pokazuje ich liczbę i sumę (przy limicie samochodu osobowego — także kwotę w kosztach). Po potwierdzeniu tworzy jeden wpis DW z datą ostatniego dnia miesiąca, w kolumnie Pozostałe wydatki, z opisem w rodzaju „Amortyzacja ŚT za 9/2026”, i oznacza odpisy jako zaksięgowane (Zaks.). Ponowne uruchomienie nie dubluje wpisu. Komunikat o braku niezaksięgowanych odpisów oznacza zwykle, że plan nie został jeszcze przeliczony.
Po usunięciu wpisu DW z księgi — pojedynczo albo razem z miesiącem lub rokiem — odpisy zaksięgowane tym wpisem wracają do stanu niezaksięgowanego. Ten sam skutek ma odznaczenie Zaks. przy odpisie na karcie i zapisanie karty.
Firma, która nie ma w nowej ewidencji żadnej karty, księguje amortyzację tym samym narzędziem na podstawie dotychczasowego formularza Ewidencja środków trwałych — program podaje kwotę wyliczoną z formularza i pozwala ją zmienić przed zaksięgowaniem.
W firmie na ryczałcie narzędzie niczego nie księguje — program informuje, że amortyzacja nie podlega ujęciu w ewidencji przychodów. W księgach rachunkowych odpisy księguje się dekretem PK według planu kont firmy; narzędzie wyświetla o tym informację.
Zob. też amortyzacja.
Likwidacja i sprzedaż
Na zakładce Likwidacja i sprzedaż wpisuje się datę likwidacji, rodzaj wykreślenia (sprzedaż, stwierdzenie niedoboru, kradzież, darowizna, wkład niepieniężny, przekwalifikowanie do innej grupy aktywów, inne), numer dowodu wykreślenia i przyczynę likwidacji albo datę, wartość i numer dowodu sprzedaży. Po Przelicz amortyzację plan kończy się na miesiącu likwidacji lub sprzedaży włącznie. Status karty (np. Zlikwidowany, Sprzedany) ustawia się na zakładce Dane podstawowe. Dowód likwidacji drukuje przycisk Dowód LT.
Usuwanie karty
Kartę usuwa przycisk Usuń na wstążce. Razem z kartą usuwane są jej odpisy i zmiany wartości; wpisy DW w księdze pozostają. Gdy karta ma zaksięgowane odpisy, program wymaga dodatkowego potwierdzenia.
Wydruki i dowody
- Wydruk ewidencji (wstążka Środki trwałe) — zestawienie środków firmy: wartość początkowa, umorzenie i wartość netto na dziś, stawka, status, z sumami.
- Tabela amortyzacyjna (wstążka Środki trwałe) — roczna tabela: umorzenie na początek roku, odpisy w poszczególnych miesiącach, suma roczna, umorzenie i wartość netto na koniec roku; rok wybiera się na dokumencie.
- Karta środka (okno karty) — dane karty, tabela amortyzacyjna wszystkich lat z wartością uwzględniającą zmiany wartości, zestawienie zmian wartości i dane likwidacji lub sprzedaży.
- Dowód OT i Dowód LT (okno karty) — dowody przyjęcia środka do używania i likwidacji, z polami na numer dowodu i podpisy oraz kwotą słownie.
Wydruki z okna karty wymagają zapisanej karty. Wydruk ewidencji i tabela amortyzacyjna zapisują się jako dokumenty firmy; przy kolejnym otwarciu program pyta, czy otworzyć zapisany dokument, czy utworzyć nowy. Okno podglądu pozwala dokument wydrukować i zapisać m.in. jako PDF.
JPK ŚT
Przycisk Utwórz JPK ŚT (wstążka Środki trwałe) tworzy plik za bieżący rok — rok można zmienić w oknie JPK i wygenerować plik ponownie. Program dobiera wariant do formy ewidencji firmy: JPK_ST(1) dla KPiR i ryczałtu, JPK_ST_KR(1) dla ksiąg rachunkowych. Plik powstaje wyłącznie z nowej ewidencji:
- gdy firma nie ma danego roku w ewidencji (Ewidencje księgowe → Lata), program o tym informuje i nie tworzy pliku,
- gdy nowa ewidencja jest pusta, a dotychczasowe formularze zawierają pozycje, program ostrzega, że plik powstałby bez żadnej pozycji, odsyła do migracji i pyta, czy mimo to kontynuować.
Kto i od kiedy wysyła JPK_ST_KR oraz terminy wysyłki: JPK_ST_KR. Zob. też generowanie plików JPK.