Ulga na złe długi - korekta VAT należnego u wierzyciela
Opublikowano aktualizacja
Księgowanie korekty z tytułu ulgi na złe długi u wierzyciela pokazano poniżej:
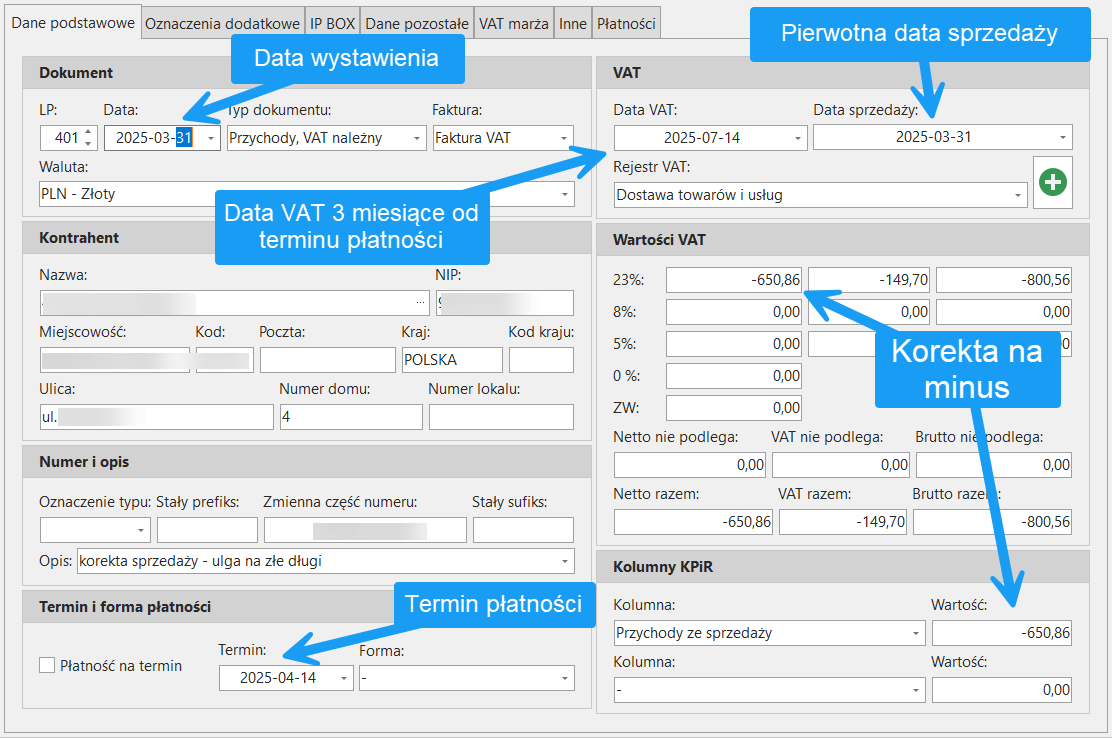
Jeżeli nie widać pól "Termin i forma płatności" to należy przywrócić widoczność tych pól, jest o tym mowa na tej stronie.
Pamiętajmy o właściwym oznaczeniu dokumentu, mogą obowiązywać dodatkowo inne oznaczenia jak w pierwotnym księgowaniu:
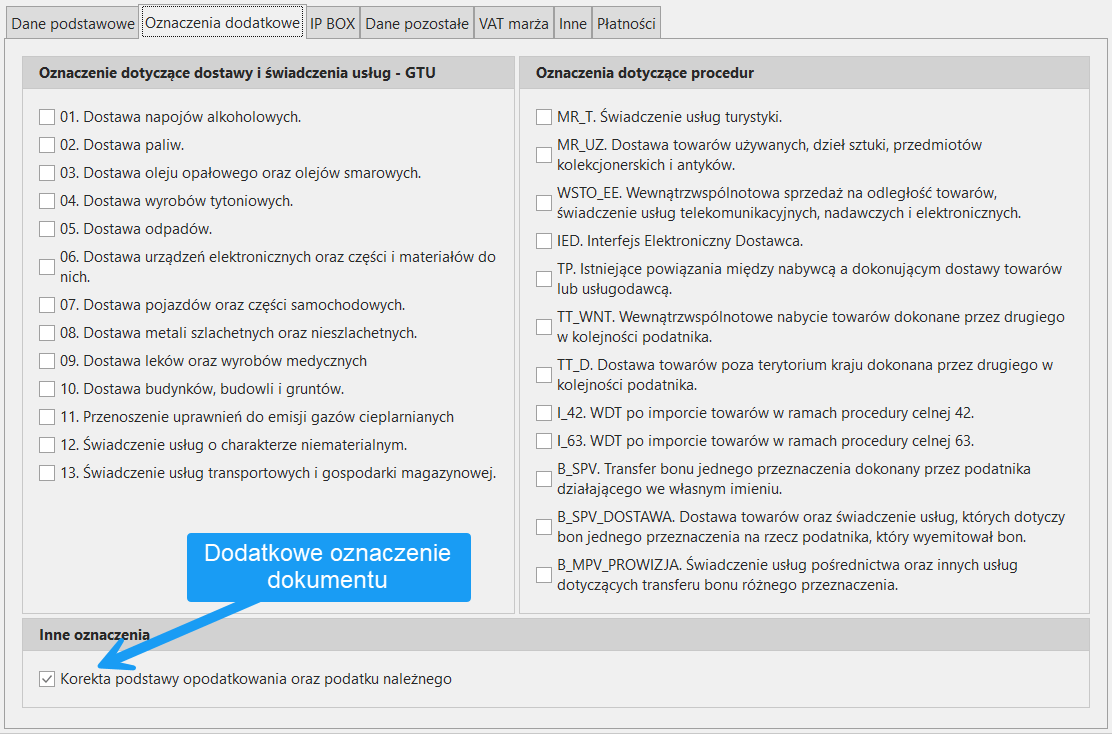
W przypadku otrzymania płatności po złożeniu korekty księgowanie wygląda identycznie ale "na plus", data VAT to wówczas data otrzymania pełnej lub częściowej płatności.
Korekta skopiowana z faktury
Korekty nie trzeba wpisywać od nowa. Na liście dokumentów księgowych wskaż fakturę sprzedaży (albo kilka faktur) i wybierz Narzędzia → Kopiuj wskazane dokumenty do następnego miesiąca.... W oknie Kopiowanie dokumentów do innego miesiąca:
- wybierz Miesiąc docelowy – miesiąc korekty, dowolny założony późniejszy miesiąc,
- zaznacz Kopiuj jako korektę ulgi na złe długi – kopia dostaje oznaczenie „Korekta podstawy opodatkowania oraz podatku należnego”, kwoty na minus i status niezapłaconej,
- podaj Termin płatności faktury – jest wymagany, bo plik JPK_V7 podaje go przy niezapłaconej korekcie; datą VAT korekty jest dzień, w którym od terminu upłynęło 90 dni, i miesiąc docelowy musi być miesiącem tej daty.
Data dokumentu, data sprzedaży i numer zostają z faktury, zmienia się tylko data VAT.
Kilka faktur można skopiować naraz, jeżeli mają ten sam termin płatności – korekty obejmą wtedy całe kwoty faktur. Przy jednej fakturze w polu Pozostało do zapłaty (brutto) wpisuje się kwotę niezapłaconą – korekta obejmie tylko ją, z podziałem na stawki VAT.
Korekta na plus po zapłacie
Po otrzymaniu zapłaty wskaż dokument korekty i skopiuj go tym samym poleceniem do miesiąca zapłaty z zaznaczonym Zmień znak kwot na przeciwny, wpisując Datę zapłaty należności. Kopia jest oznaczona jako zapłacona, a jej data VAT to data zapłaty. Przy jednym dokumencie w polu Zapłacono (brutto) wpisuje się kwotę otrzymaną przy zapłacie częściowej.