Księgowanie według metody kasowej
Opublikowano aktualizacja
Korzystając z metody kasowej przy prowadzeniu KPiR kierujemy się ogólnymi zasadami ujmowania przez program dokumentów w księdze i w rejestrach VAT:
- o miesiącu uwzględnienia w KPiR, i przez to przy wyliczaniu dochodu, decyduje miesiąc ujęcia w księdze,
- w rejestrach VAT dokument jest ujmowany w miesiącu Daty VAT podawanej w dokumencie księgowym.
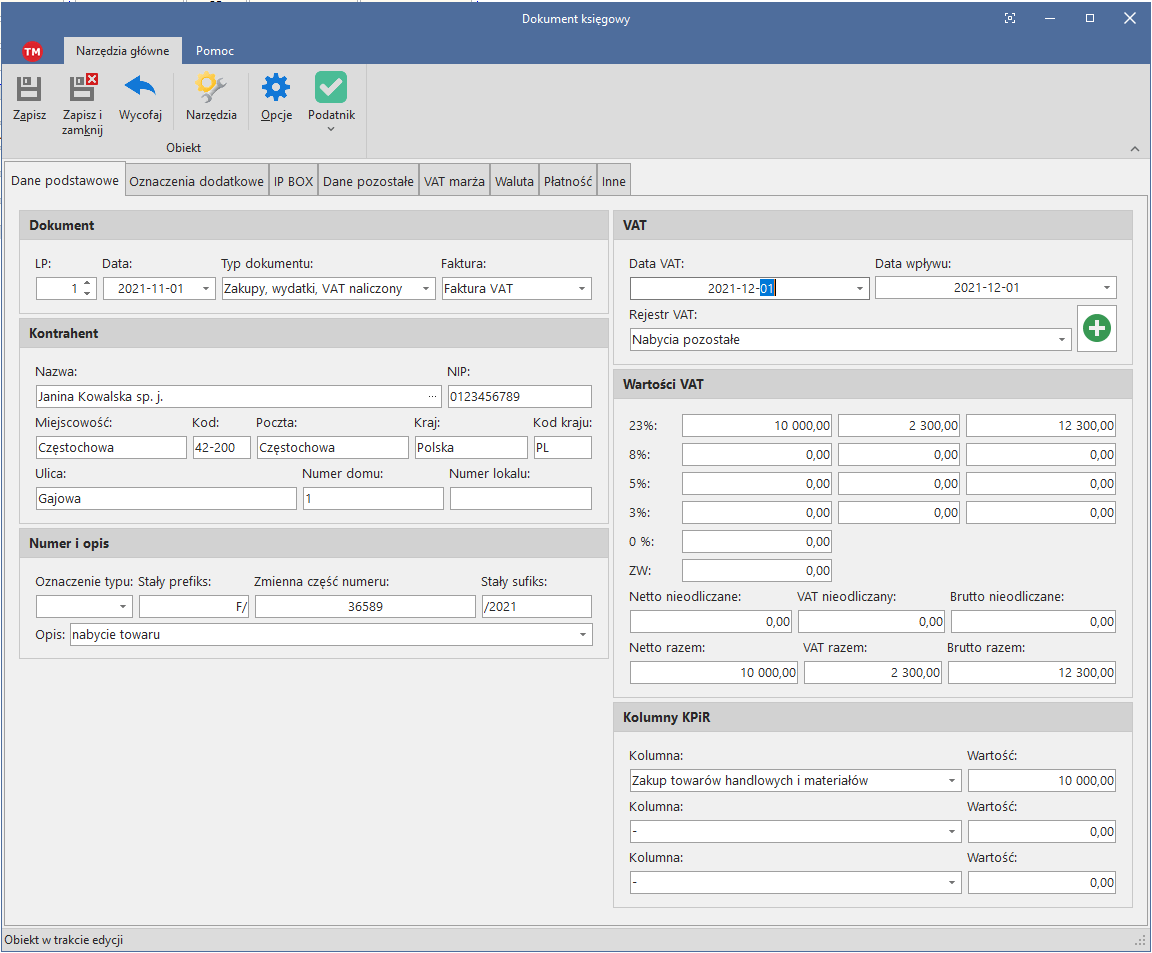
Poniższy dokumenty, zaksięgowany w listopadzie, w KPiR będzie uwzględniony w listopadzie, do rejestru VAT (i tym samym do JPK_V7 i w deklaracji VAT) zapis trafi w grudniu. Data VAT nie może być wcześniejsza niż miesiąc księgowania, w razie takiej potrzeby należy osobno księgować VAT, pokazano to niżej.
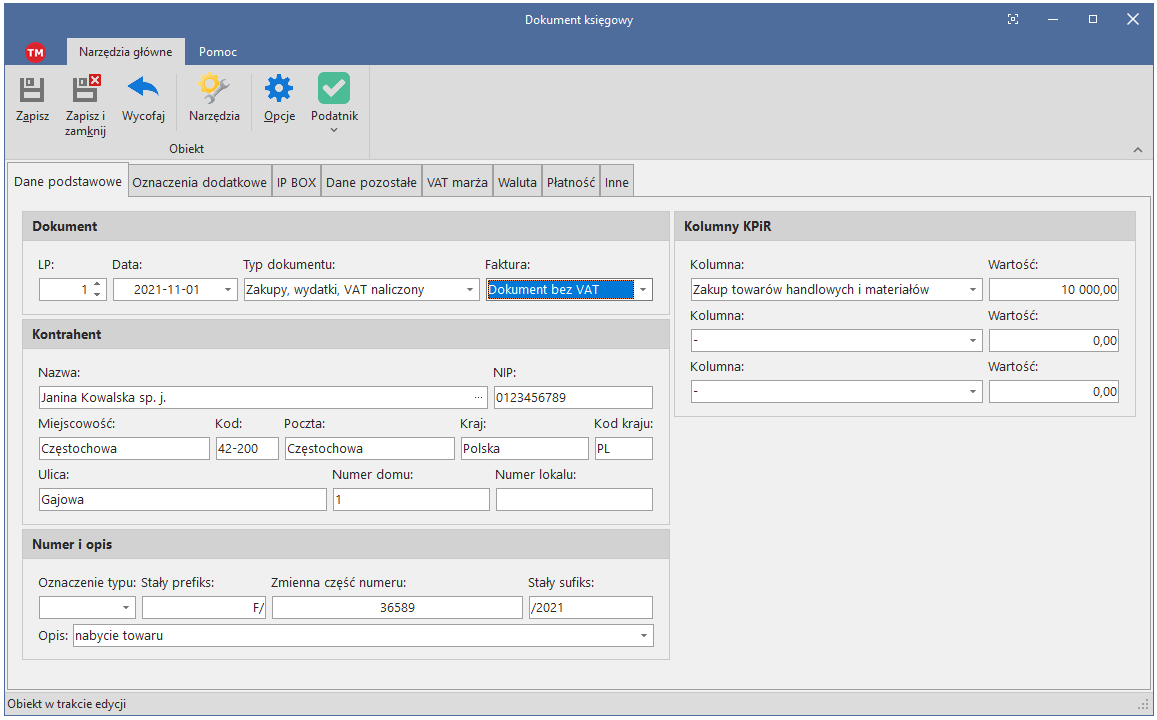
W razie potrzeby księgowanie można rozbić na osobne pozycje tylko do KPiR i do VAT. Poniżej pokazano ten sam dokument, dla którego nie wiadomo jeszcze kiedy wystąpi obowiązek podatkowy w VAT, księgowane tylko do KPiR:
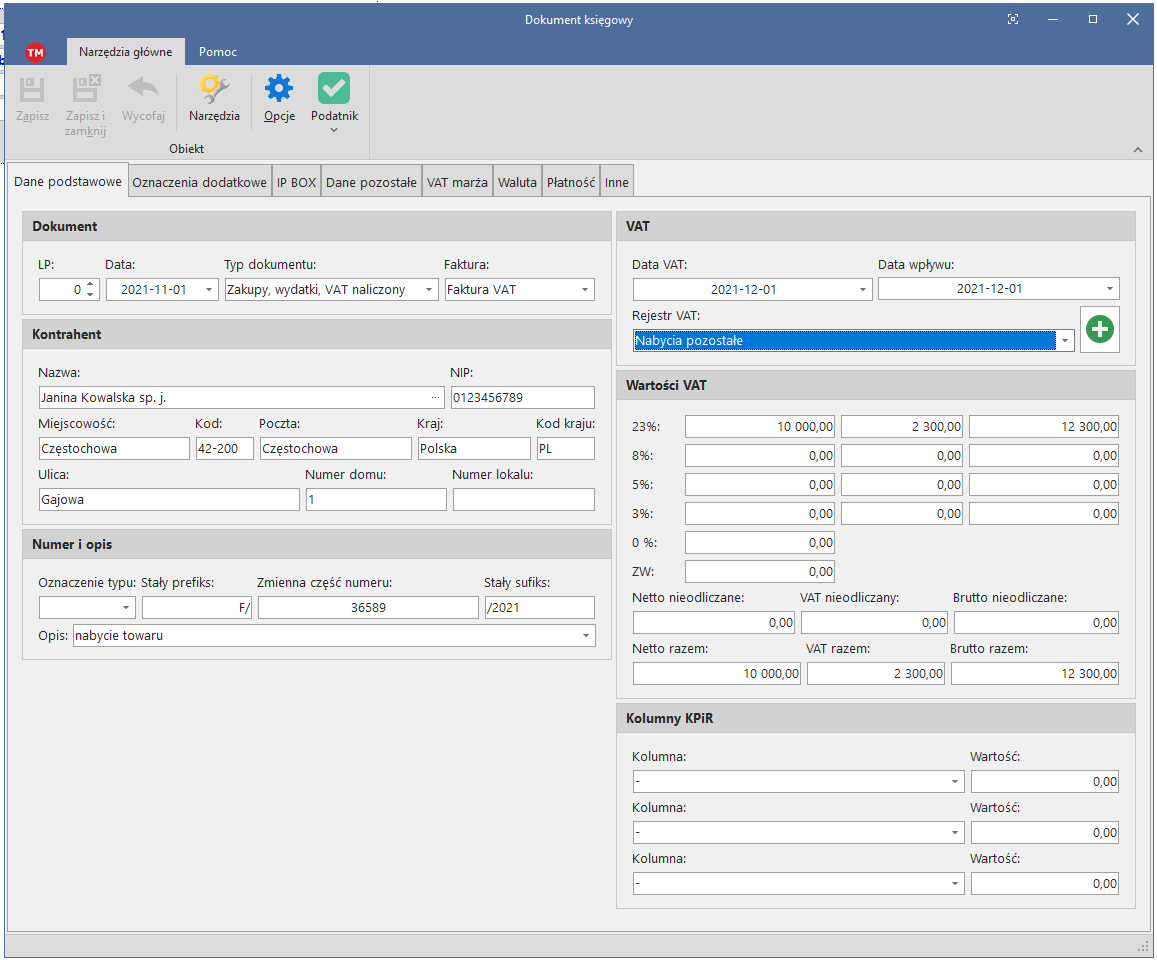
Księgowanie tylko do VAT w grudniu, nie wskazano kolumny KPiR i kwoty do księgi, data wystawienia z listopada, ale Data VAT grudniowa, wchodzi tylko do rejestru VAT (do JPK_V7 i deklaracji VAT). Zauważmy, że dokumenty nie uwzględniany w księdze nie ma numeru z księgi, kolejny numer w rejestrze VAT będzie nadany automatycznie w raporcie VAT.
Faktury sprzedaży z oznaczeniem „Metoda kasowa”
Zaznaczenie Metoda kasowa na fakturze sprzedaży dodaje na fakturze (także w e-fakturze wysyłanej do KSeF) oznaczenie „metoda kasowa”. Program nie ustala na tej podstawie daty obowiązku podatkowego VAT: tak jak na pozostałych fakturach, domyślną Datą VAT jest data sprzedaży (albo data wystawienia, jeżeli jest wcześniejsza). Przy metodzie kasowej obowiązek podatkowy powstaje z dniem otrzymania całości lub części zapłaty (art. 21 ust. 1 ustawy o VAT), więc datę VAT podaje się ręcznie:
- faktura księgowana poleceniem Księguj faktury sprzedaży — pole Data obowiązku podatkowego VAT na zakładce Księgowanie faktury. Trzeba je ustawić przed wysłaniem faktury do KSeF, bo wysłana faktura jest w całości tylko do odczytu,
- faktura księgowana poleceniem Księguj e-faktury (KSeF) — pole Data VAT w oknie e-faktury, przed zaksięgowaniem,
- faktura już zaksięgowana — pole Data VAT w dokumencie księgowym, jak w pierwszym przykładzie na tej stronie. Zmiana daty na fakturze nie zmienia dokumentów, które są już w księdze.
Do JPK_V7 dokument trafia w okresie swojej Daty VAT, niezależnie od miesiąca, w którym został zaksięgowany. Data VAT może być późniejsza od miesiąca księgowania najwyżej o 6 miesięcy.
Gdy faktura nie jest jeszcze zapłacona, a data zapłaty nie jest znana, dokument można zaksięgować tylko do księgi (ewidencji przychodów) jako Dokument bez VAT, a po otrzymaniu zapłaty zaksięgować VAT osobnym dokumentem tylko do VAT, z Datą VAT równą dacie zapłaty — jak w drugim i trzecim przykładzie wyżej.
Zmiana Daty VAT w miesiącach już rozliczonych
Gdy po zmianie Daty VAT dokument przechodzi do innego miesiąca, a JPK_V7 za miesiąc, z którego wypadł, został już wysłany, trzeba utworzyć i wysłać korektę JPK_V7 za ten miesiąc.
Przy rozliczeniu kwartalnym (JPK_V7K) deklaracja za kwartał, liczona w pliku za trzeci miesiąc kwartału, bierze pierwsze dwa miesiące z plików złożonych w urzędzie — zapisana, ale niewysłana korekta nie jest brana pod uwagę. Dlatego najpierw wysyła się korekty za te miesiące, a potem w pliku za trzeci miesiąc kwartału klika się Przelicz. Bez tego dokument przeniesiony do innego miesiąca kwartału może zostać w deklaracji policzony dwa razy: raz z pierwotnego pliku, drugi raz z nowego miesiąca. Program to podpowiada: gdy za któryś z tych miesięcy jest nowszy, niewysłany plik JPK_V7K, przy tworzeniu pliku za trzeci miesiąc kwartału i przy Przelicz pokazuje uwagę, z którego pliku liczy dany miesiąc.