Księgowanie nabyć związanych z samochodami
Opublikowano aktualizacja
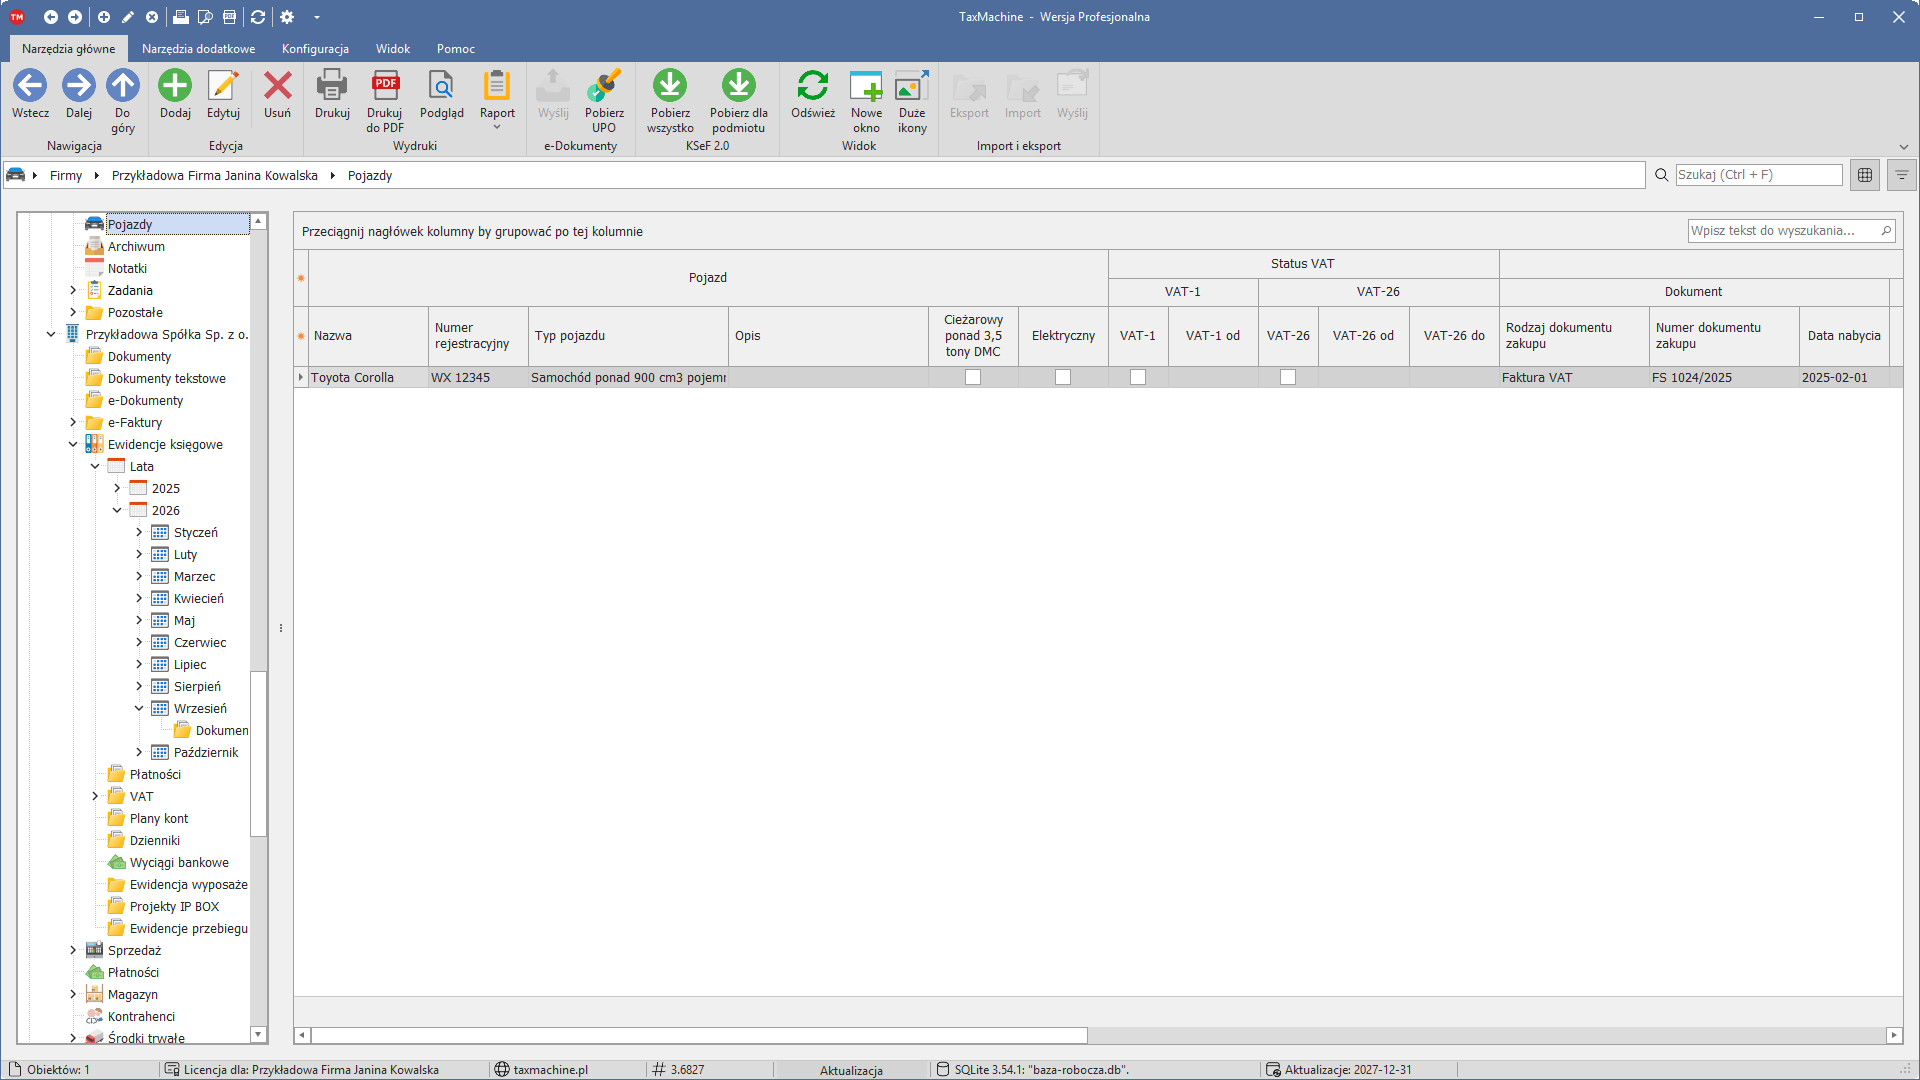
Księgowanie kosztów związanych z samochodami używanymi w firmie jest w TaxMachine w najwyższym stopniu zautomatyzowane. Pojazdy wprowadza się pod węzłem Pojazdy pod firmą:
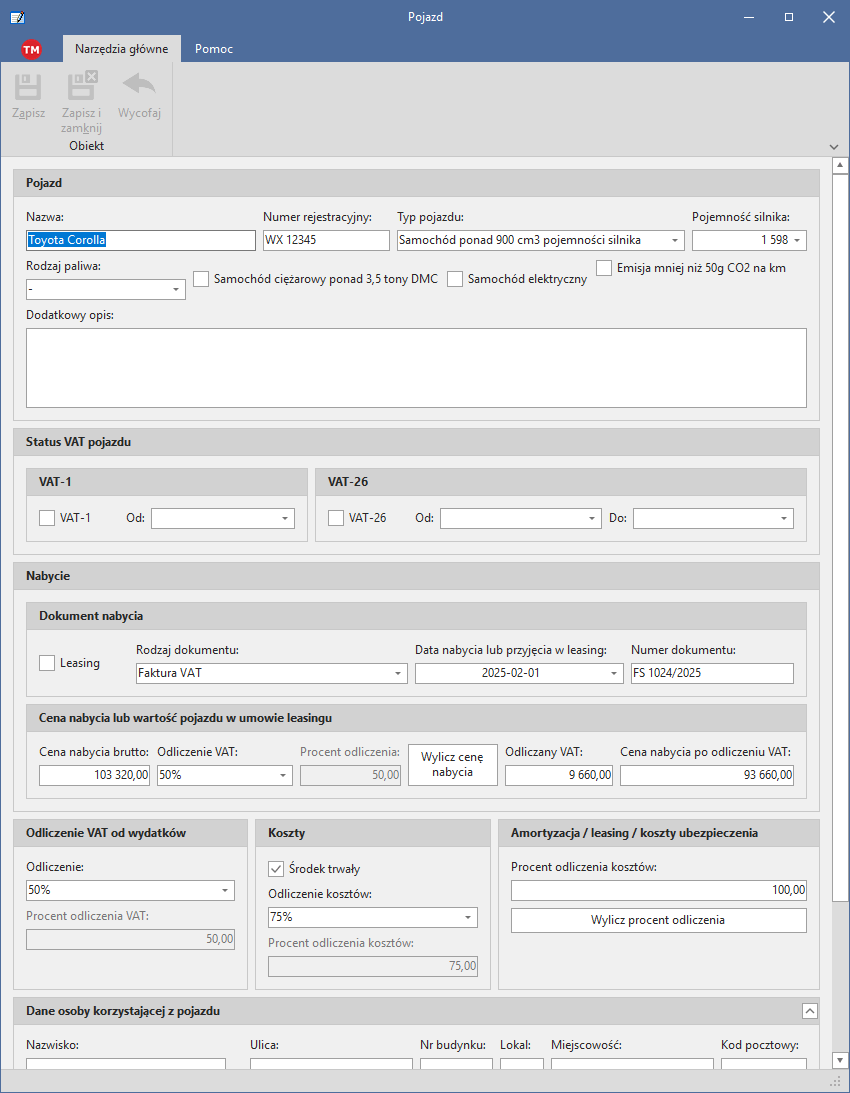
W oknie pojazdu definiuje się częściowe odliczenia: dla samochodu osobowego wpisanego do ewidencji środków trwałych bez VAT-1 i bez VAT-26 jest to 50 % VAT od wydatków i 75 % kosztów eksploatacji, a procent odliczenia amortyzacji, leasingu i ubezpieczenia względem limitu 150 000 zł program wylicza z ceny nabycia (Wylicz procent odliczenia).
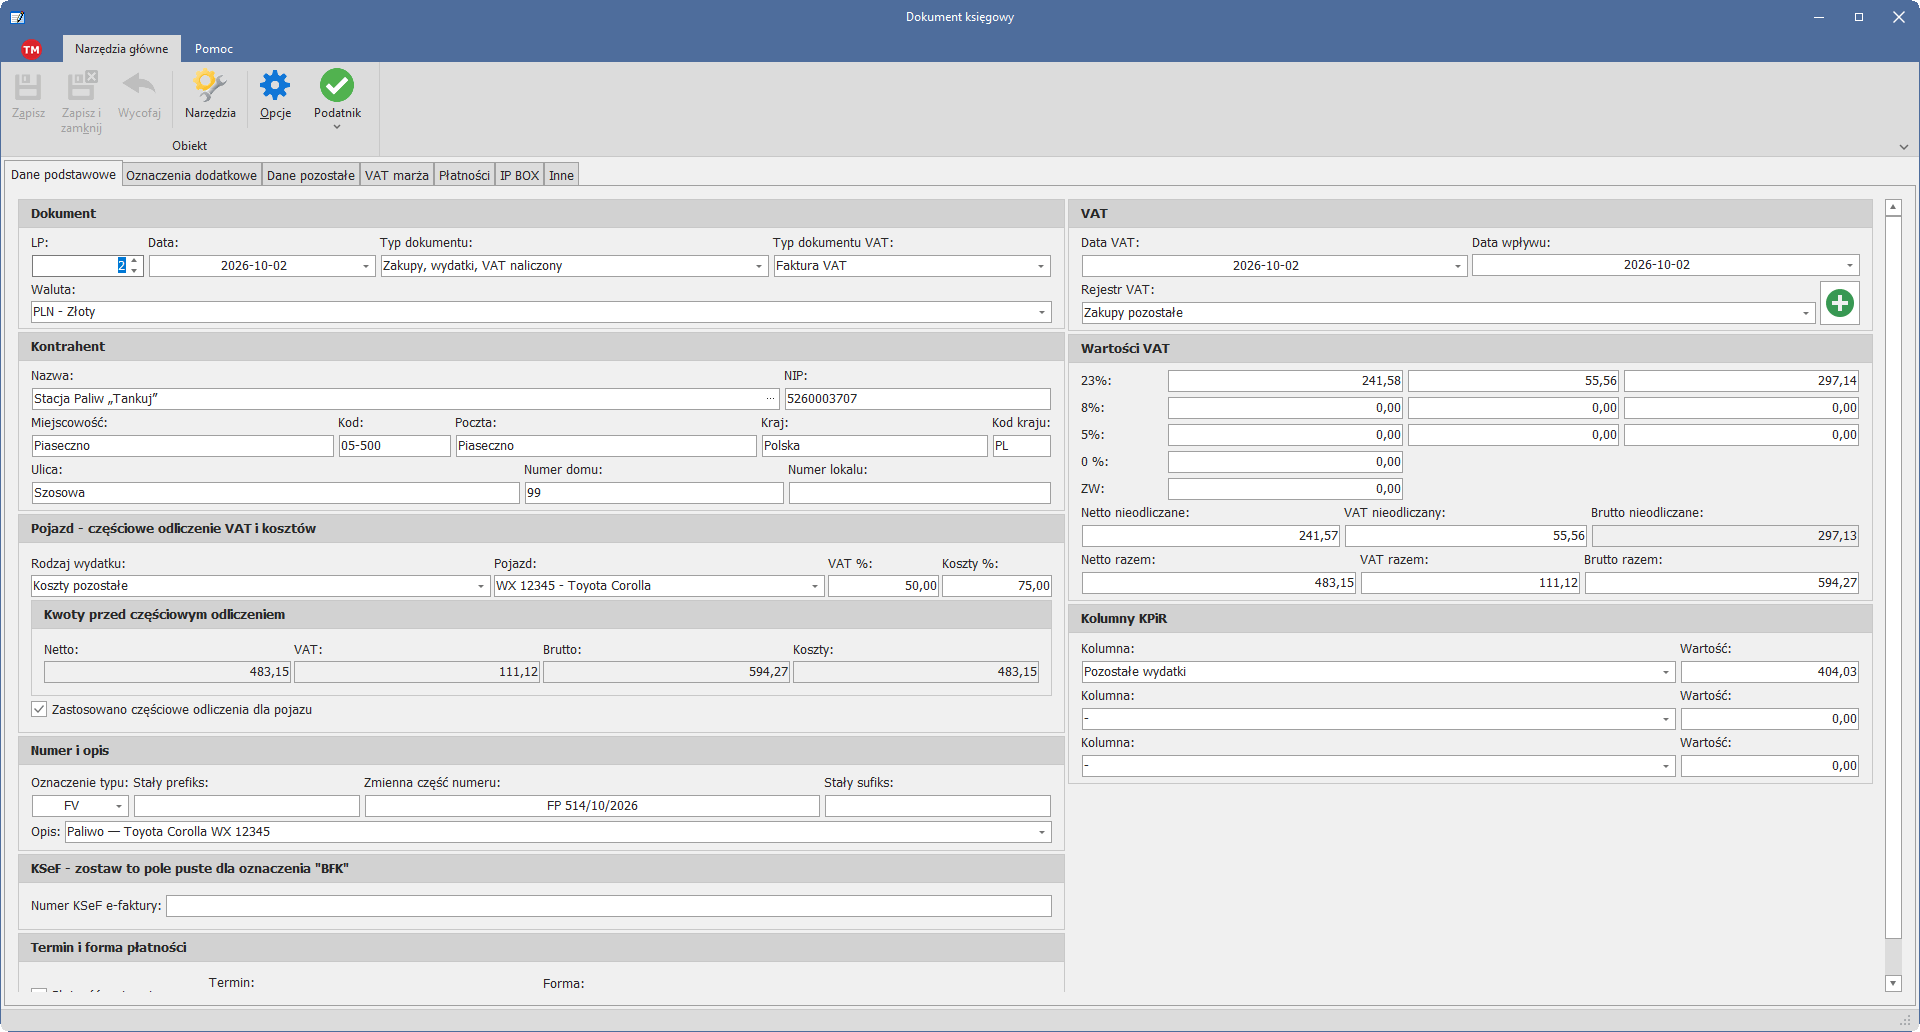
Przy księgowaniu wydatków na tak zdefiniowany pojazd wystarczy wskazać go w sekcji Pojazd — częściowe odliczenie VAT i kosztów dokumentu: program sam ogranicza odliczany VAT, przenosi nieodliczoną część do kosztu i tnie koszt według procentu z okna pojazdu; kwoty sprzed odliczenia zostają w dokumencie do wglądu. Pola związane z pojazdem są widoczne tylko wtedy, gdy firma ma zdefiniowany choć jeden pojazd.
Rata leasingu i odpis amortyzacyjny samochodu osobowego działają tak samo — program stosuje współczynnik odliczenia wyliczony z wartości samochodu względem limitu 150 000 zł (przy amortyzacji bez VAT).
Samo odliczenie częściowe wykonywane jest automatycznie podczas zapisu dokumentu — wystarczy wskazać pojazd i rodzaj wydatku. Klawiszem F11 można je wykonać od razu, żeby przed zapisem zobaczyć kwoty po ograniczeniu. Ctrl+F11 cofa częściowe odliczenie. Cofnięcie następuje także po zmianie kwot VAT — wówczas VAT nieodliczany jest kasowany, można wpisać inną kwotę i ponownie zastosować częściowe odliczenie.
E-faktury z KSeF, które dotyczą samochodu, ale nie wiadomo którego (brak numeru rejestracyjnego, auta nie ma w kartotece), można księgować jako pojazd nieustalony — z procentami odliczenia VAT i kosztów ustawionymi dla firmy, bez wskazywania pojazdu.
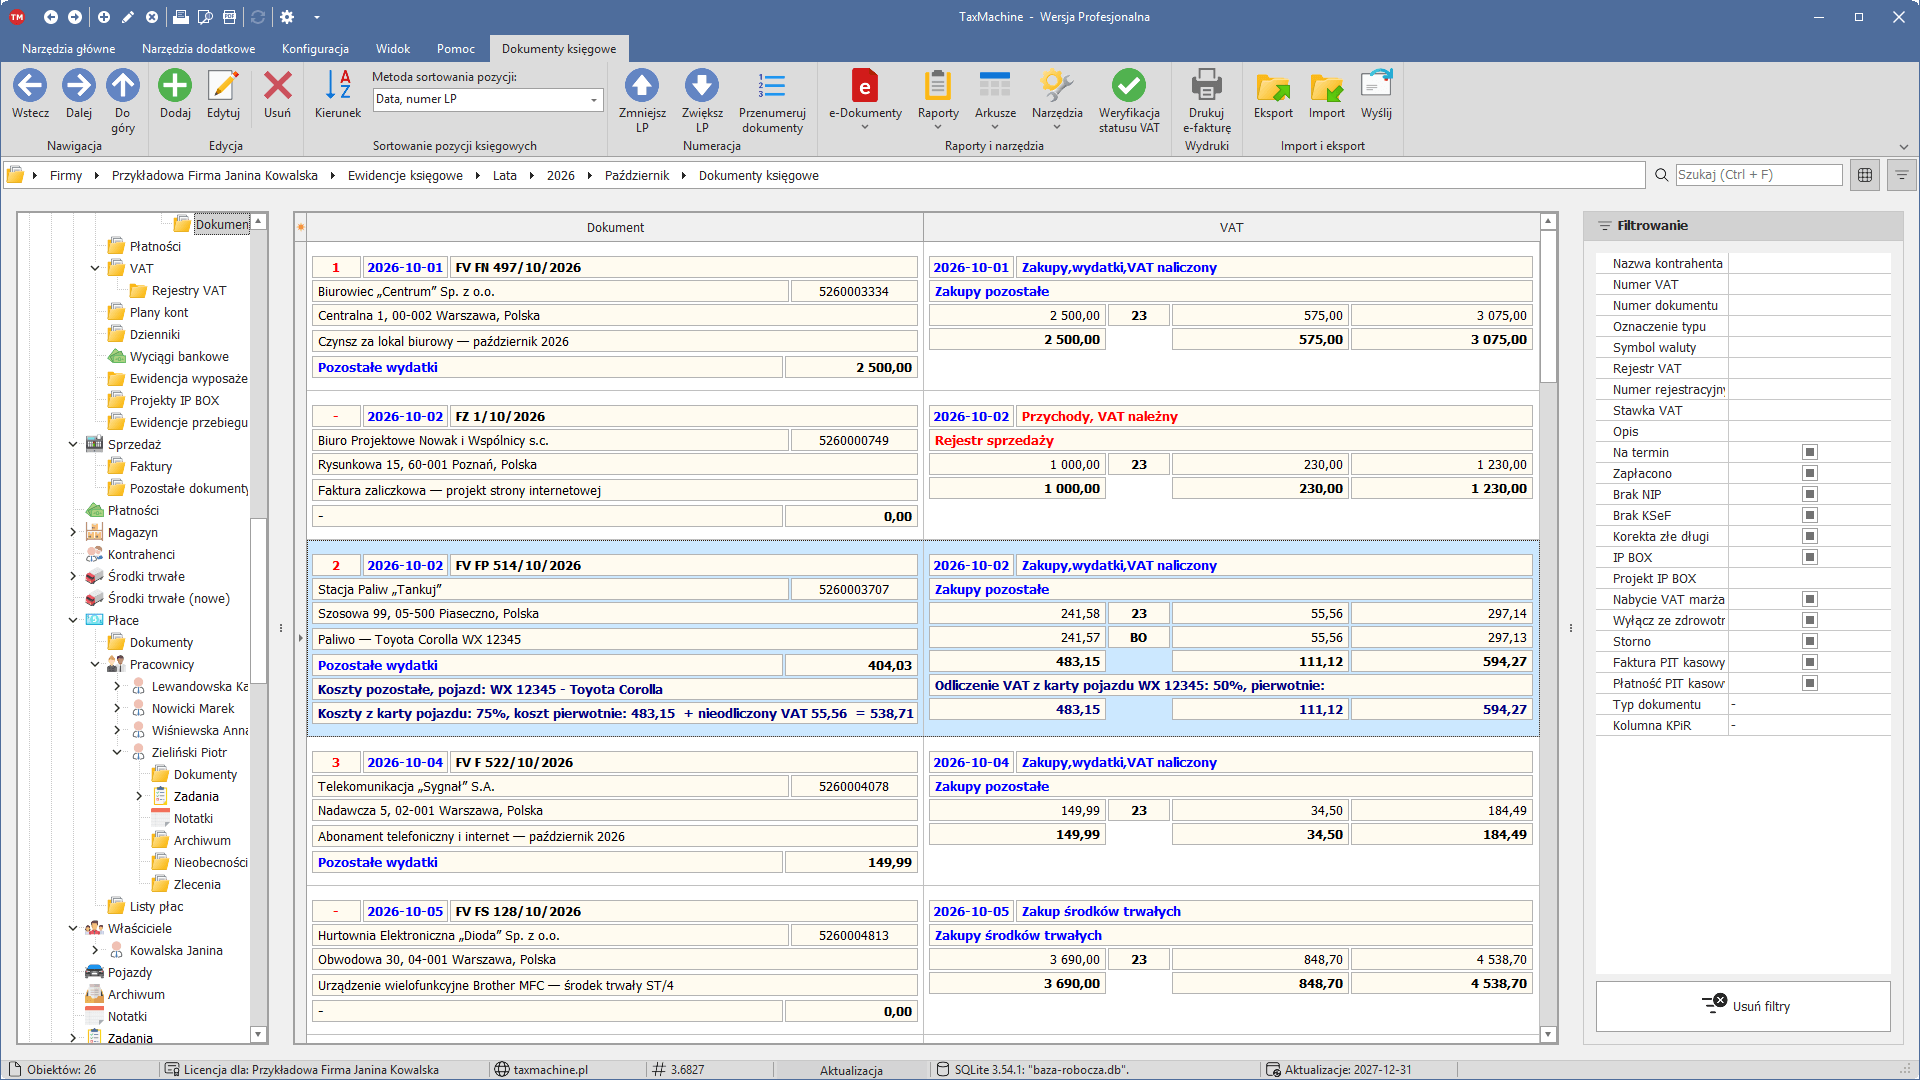
Na liście dokumentów karta dokumentu pokazuje pojazd, procent odliczenia i kwoty pierwotne:
Jedna faktura dla dwóch pojazdów
Dokument ma jedno pole pojazdu, a ograniczenie liczone jest według karty wskazanego pojazdu. Gdy jedna faktura obejmuje wydatki na dwa samochody — na przykład zbiorcza faktura za opłaty drogowe z okresu, w którym jeden samochód zastąpił drugi — księguje się ją w dwóch zapisach, każdy z częścią kwoty przypadającą na swój pojazd:
- W pierwszym zapisie wpisz pełną (sprzed ograniczenia) kwotę dotyczącą pierwszego pojazdu i wskaż ten pojazd.
- Drugi zapis najprościej utworzyć przyciskiem Zapisz i nowy w oknie pierwszego zapisu — program przepisze kontrahenta, rodzaj wydatku i pojazd. Uzupełnij ten sam numer faktury, zmień pojazd na drugi i wpisz jego część kwoty.
- Przy zapisie drugiego dokumentu program ostrzeże o duplikacie (ten sam numer i NIP kontrahenta) — w tym przypadku zapis potwierdza się odpowiedzią Tak.
W obu zapisach warto wpisać ten sam Numer KSeF e-faktury — z każdego z nich otworzy się podgląd tej samej e-faktury, numer KSeF trafi do obu wierszy JPK_PKPIR, a e-faktura pozostanie oznaczona jako zaksięgowana. Przy ponownym uruchomieniu Księguj e-faktury dla tego miesiąca duplikaty trzeba pominąć (Pomiń) — opcja Nadpisz usunęłaby oba zapisy i wstawiła jeden na całą kwotę.
Pojazd oznaczony na karcie jako sprzedany nie pojawia się na liście pojazdów w dokumencie — żeby zaksięgować na niego zaległy wydatek, trzeba to oznaczenie na chwilę zdjąć.