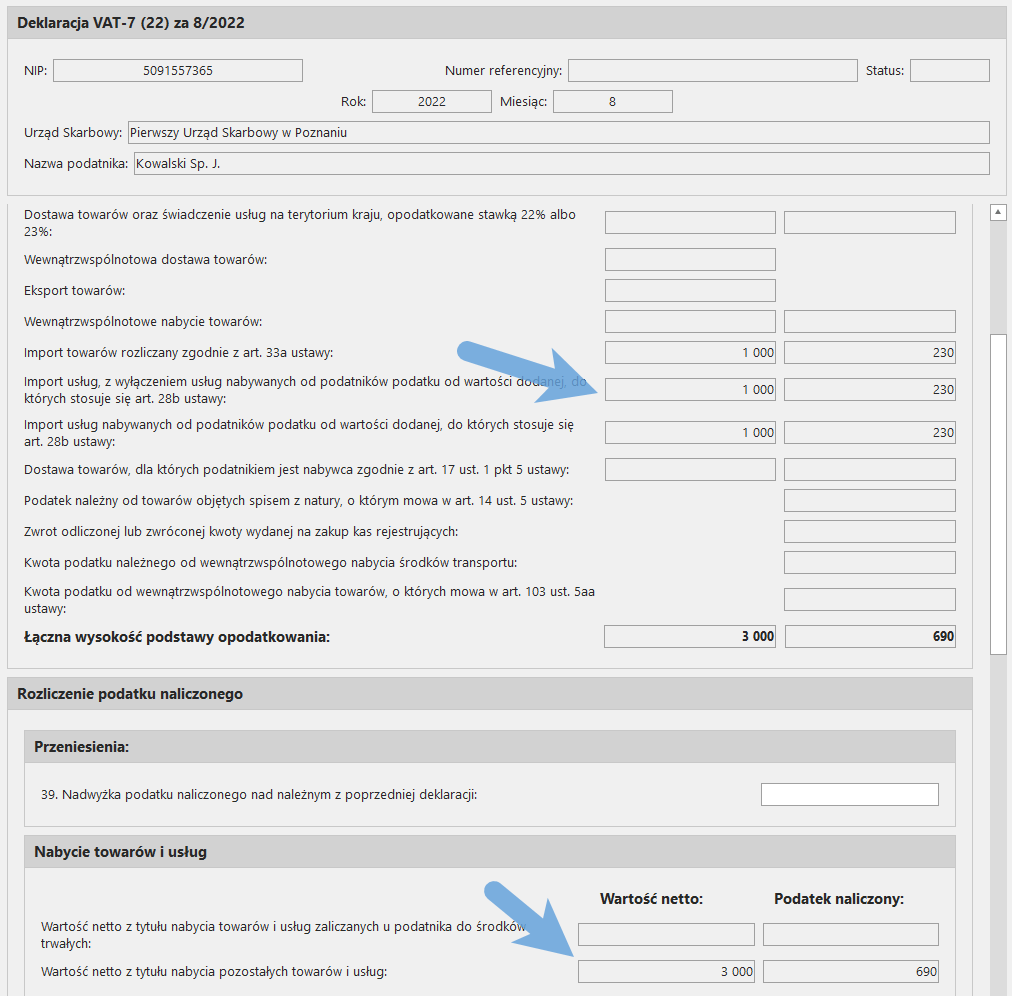
Import usług nabywanych od podatnika VAT z krajów UE
Opublikowano aktualizacja
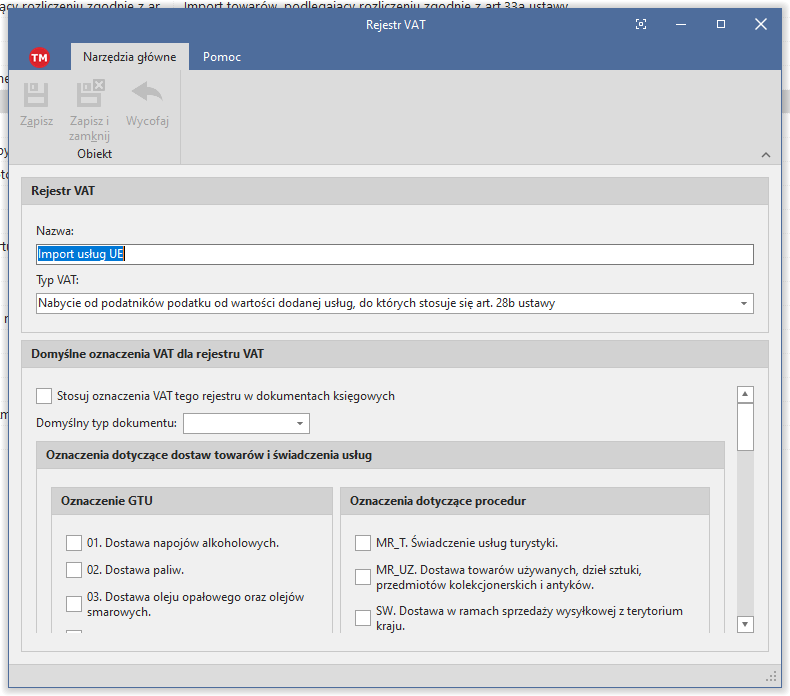
Aby zaksięgować import usług z krajów UE należy założyć odpowiedni rejestr dla VAT-u należnego:
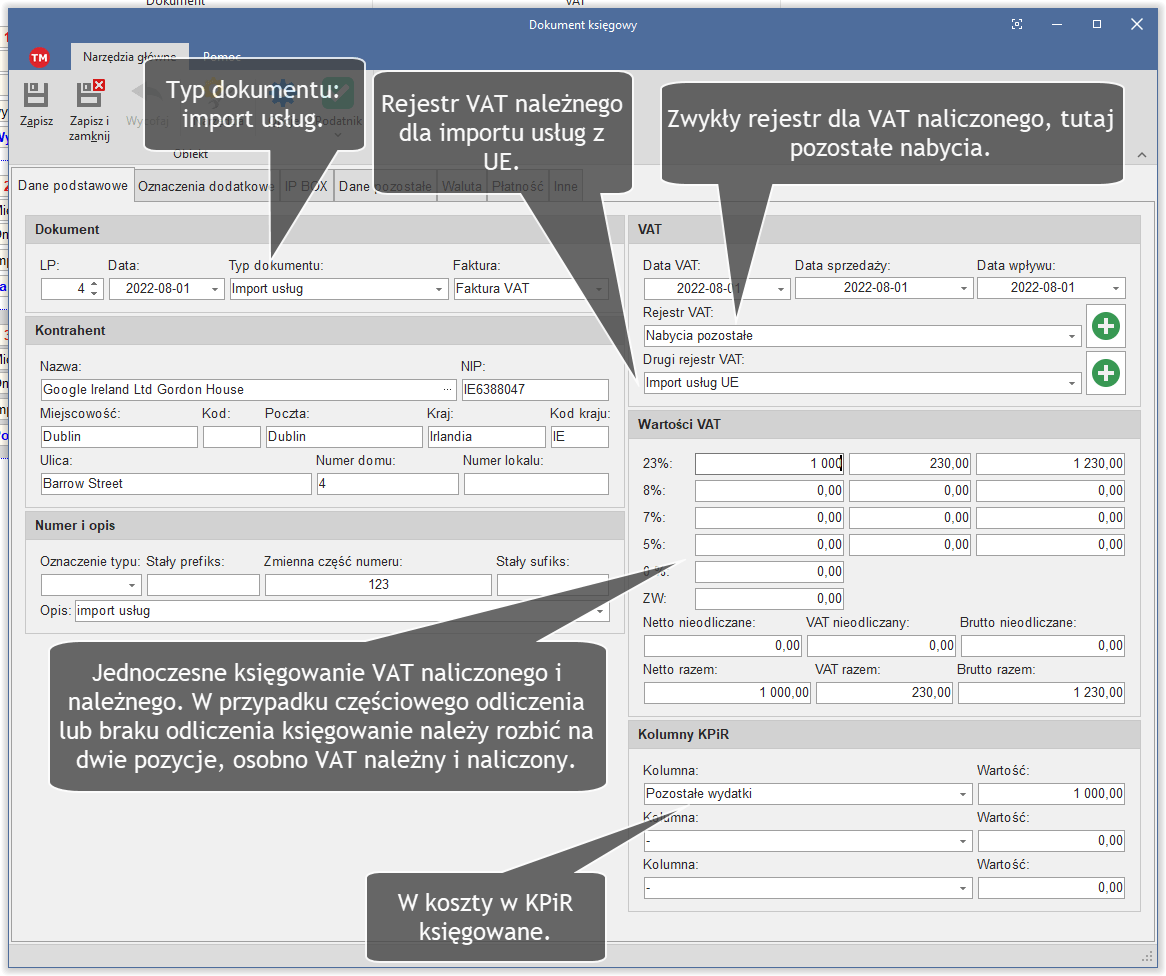
Księgowanie importu z krajów UE pokazano poniżej. Zwracamy uwagę, że takie księgowanie można przeprowadzić tylko dla pełnego odliczenia VAT naliczonego, w przypadku odliczenia częściowego lub braku prawa do odliczenia należy to rozbić na dwie pozycje analogicznie jak w tym temacie.
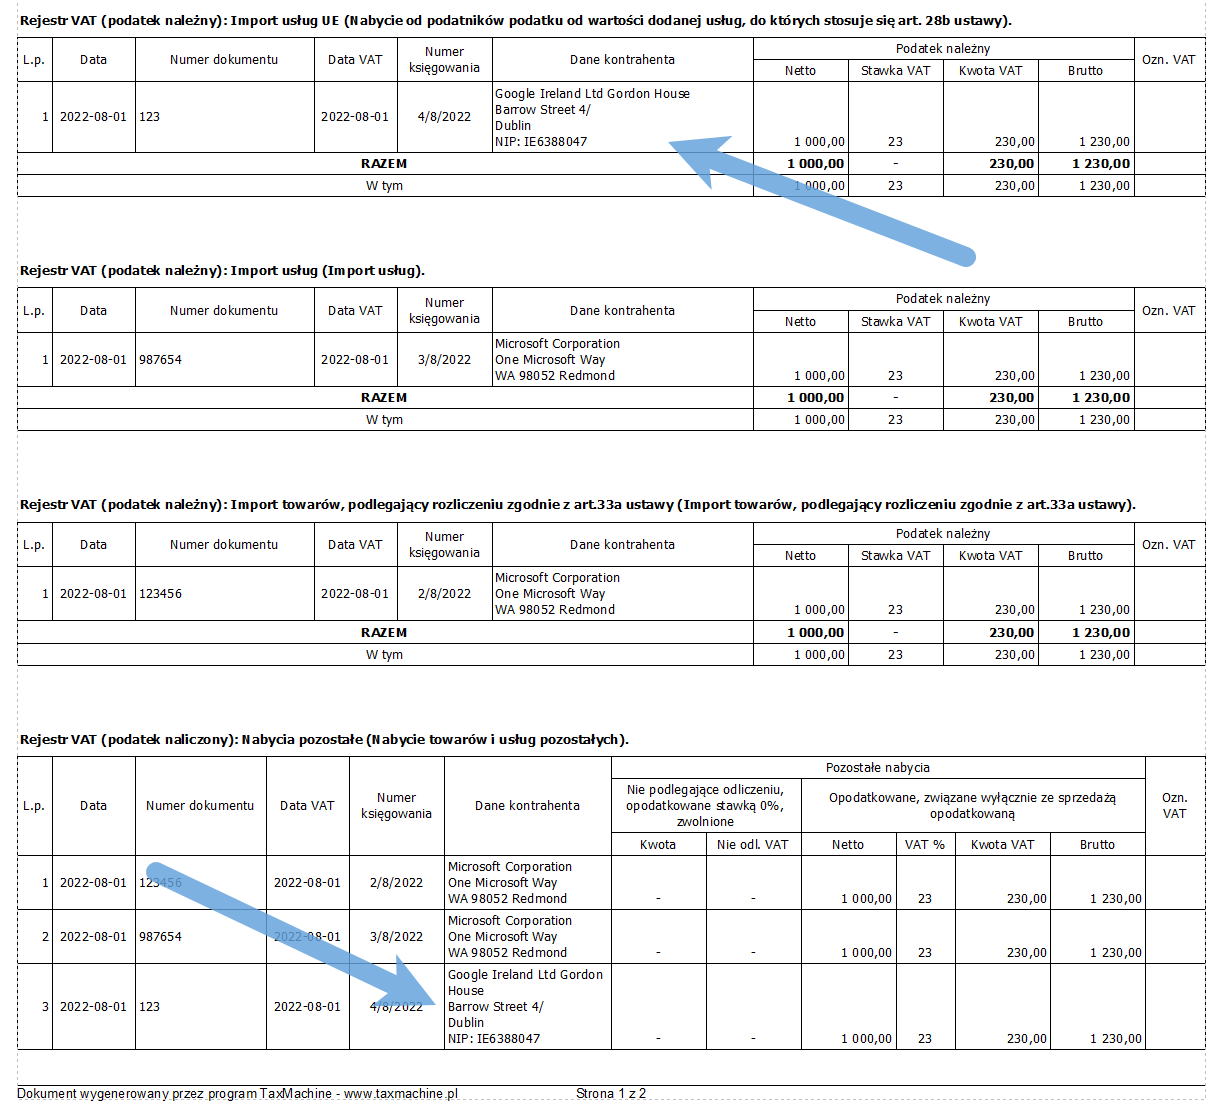
Dokument jest wykazany w odpowiednich rejestrach VAT należnego i naliczonego:
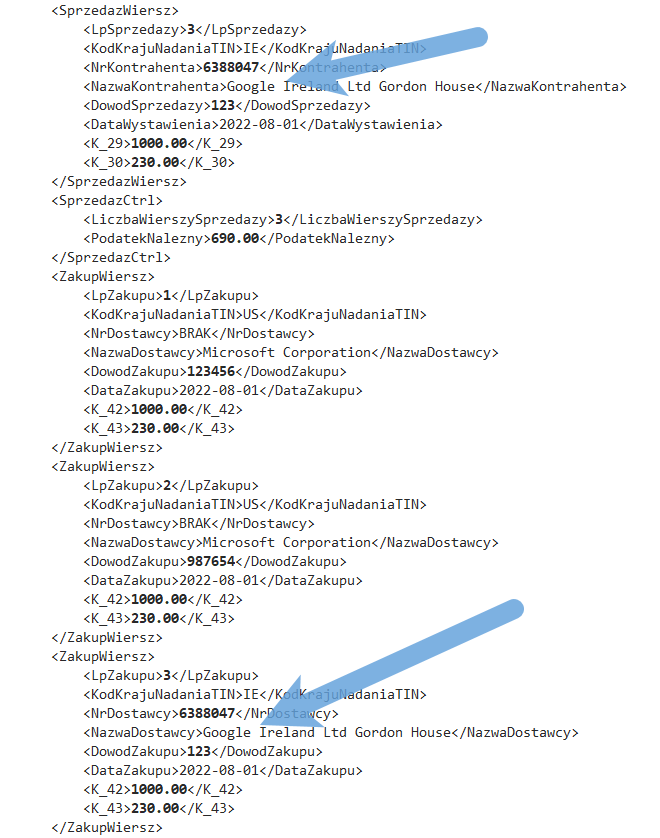
Oraz w pliku JPK_V7 w części ewidencyjnej:
i w części deklaracyjnej: