Wprowadzanie rocznych i okresowych spisów remanentowych
Opublikowano
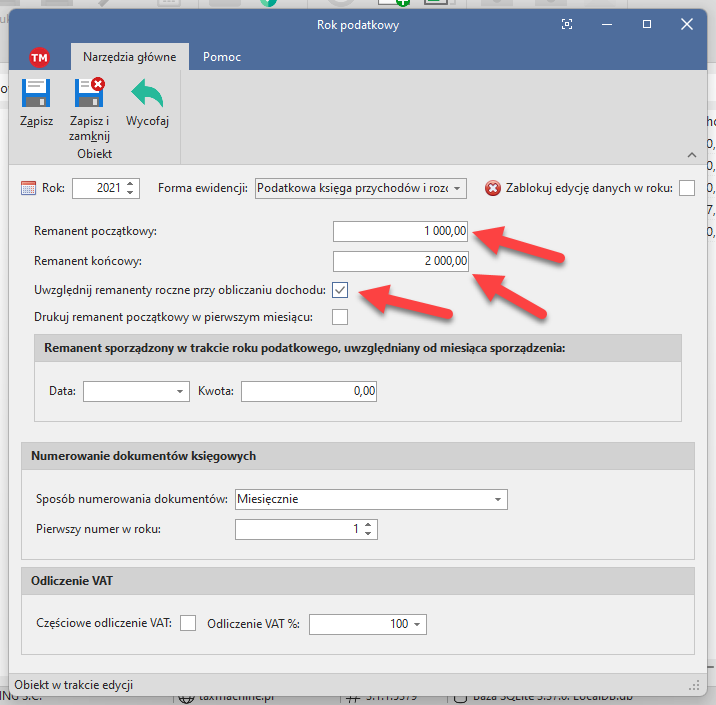
Wartości spisów z natury sporządzanych przez podmioty prowadzące podatkową księgę przychodów i rozchodów wpisuje się w oknie edycji roku podatkowego.
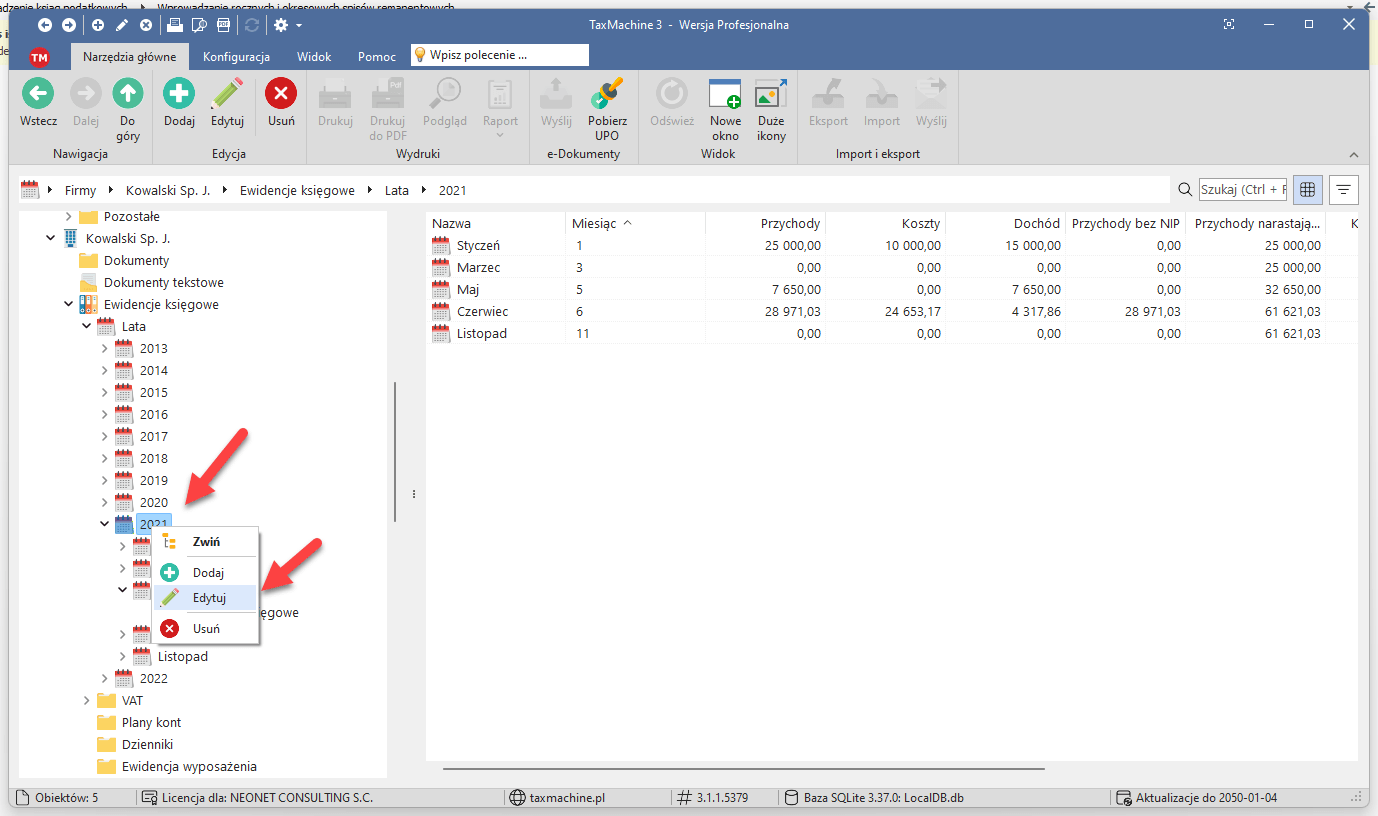
Po zakończonym roku podatkowym należy wpisać kwoty remanentów oraz zaznaczyć opcję ich uwzględniania przy wyliczaniu dochodu. Okno to zawiera także opcję wprowadzenia kwoty remenentu sporządzanego w trakcie roku podatkowego, jest on uwzględniany przy wyliczaniu dochodu w datcie jego sporządzenia. Należy pamiętać, że zaznaczenie opcji uwzględniania różnic remanentowych spowoduje wyliczanie dochodów w raporcie "Podsumowanie kolumn KPiR" z zastosowaniem tych kwot, tak więc przed zaznaczniem tej opcji należy sporządzić raporty za poprzednie miesiące. W przypadku, gdy wymagane jest sporządzenie raportów bez uzwględnienia kwot remanentów w zakończonym roku podatkowym, należy tymczasowo wyłączyć opcję uwzględniania remanentów.
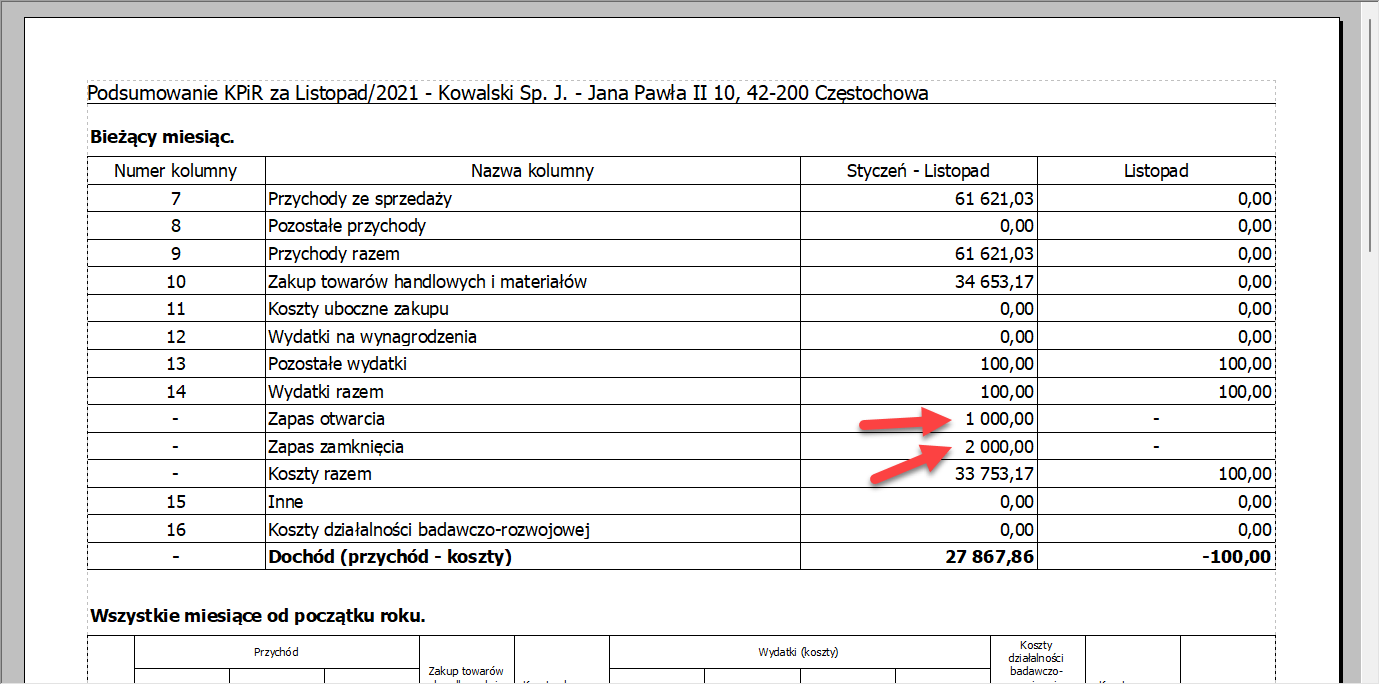
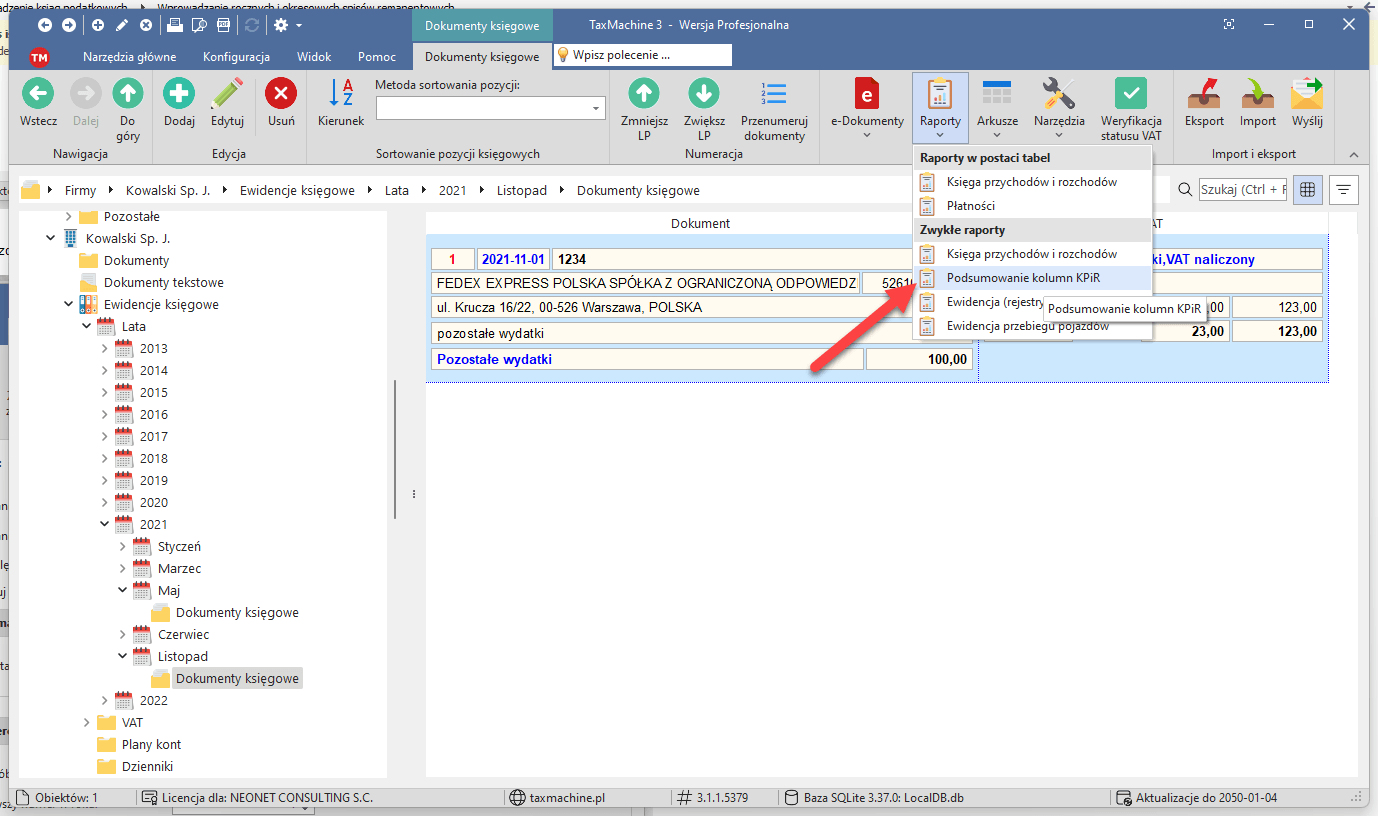
Remanenty są wykazywane w raporcie "Podsumowanie kolumn KPiR", który jest integralną częścią podatkowej księgi przychodów i rozchodów. Raport ten należy sporządzać razem z raportem "Księga przychodów i rozchodów".
Kwota zapasu otwarcie zwiększa koszty, zapas zamknięcia zmniejsza koszty w roku podatkowym.