Doliczanie zwrotów zdrowotnego w zeznaniu PIT-36L i PIT-28
Opublikowano aktualizacja
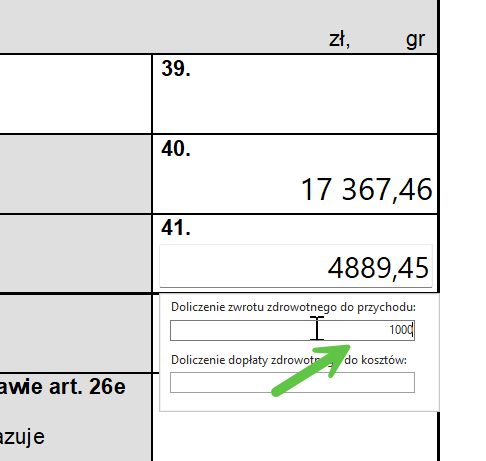
Doliczenie zwrotu składki zdrowotnej z podatku liniowego odbywa się w podpolu pola składek odliczanych, należy tu wpisać kwotę zwróconą, jest ona doliczana do pola przychodów z działalności gospodarczej. Możliwe tutaj też jest doliczenie rocznej dopłaty składki do kosztów, ale lepszym rozwiązaniem jest bieżące doliczenie dopłaty do kosztów w KPiR bowiem zmniejsza to podstawę dla kolejnej składki.
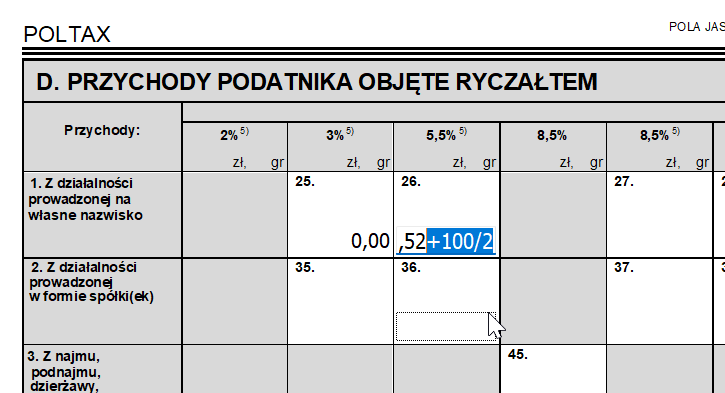
Doliczenie zwrotu składki w PIT-28 wykazuje się bezpośrednio w odpowiednich polach przychodów, należy do jednej lub większej liczby stawek doliczyć połowę zwrotu, tutaj pokazano przypadek gdy opodatkowanie odbywa się tylko jedną stawką, dla wielu stawek doliczenie należy przeprowadzić proporcjonalnie do udziału stawek w sumie przychodów. W przypadku dopłaty najlepszym rozwiązaniem jest odliczenie na bieżąco w składkach opłaconych.