Księgowanie e-faktur
Opublikowano aktualizacja
Księgowanie e-faktur jest zautomatyzowane. Po pobraniu program automatycznie próbuje przyporządkować odpowiedni sposób księgowania. Szczegóły księgowania można sprawdzić po otworzeniu e-faktury.
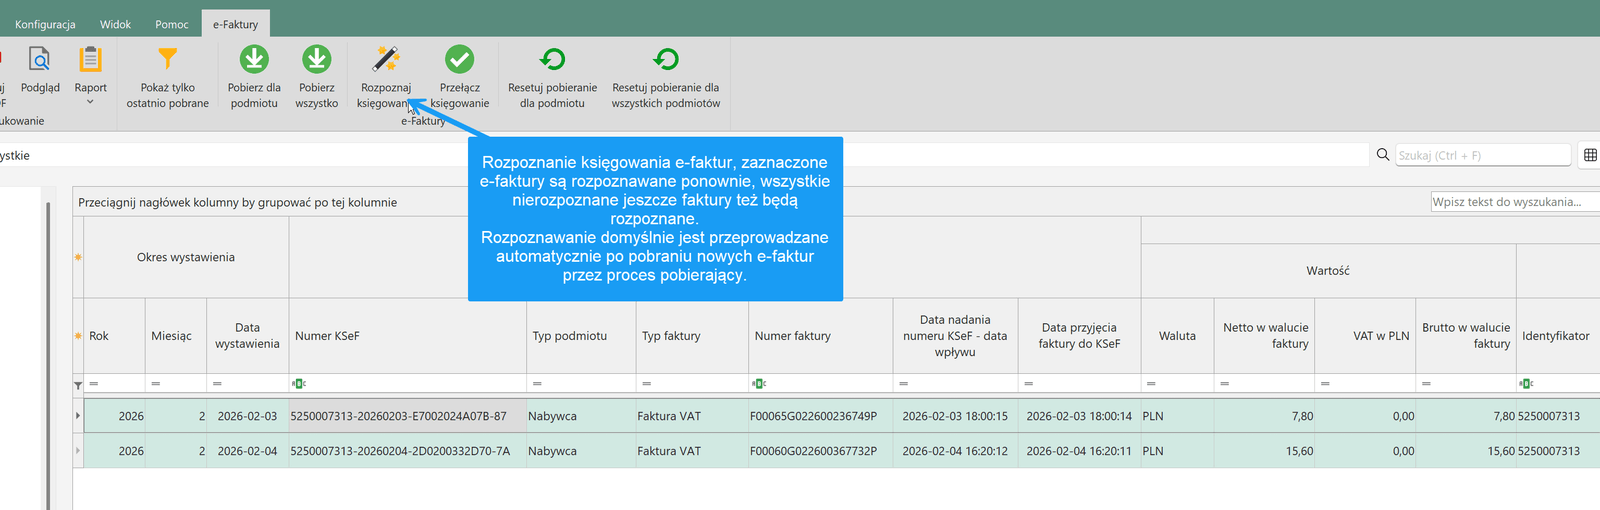
Faktury przed zaksięgowaniem muszą być rozpoznane pod względem księgowania, jest to przeprowadzane automatycznie po imporcie, ale można też tą operację ręcznie wywołać dla wskazanych e-faktur i dla wszystkich jeszcze nie rozpoznanych.
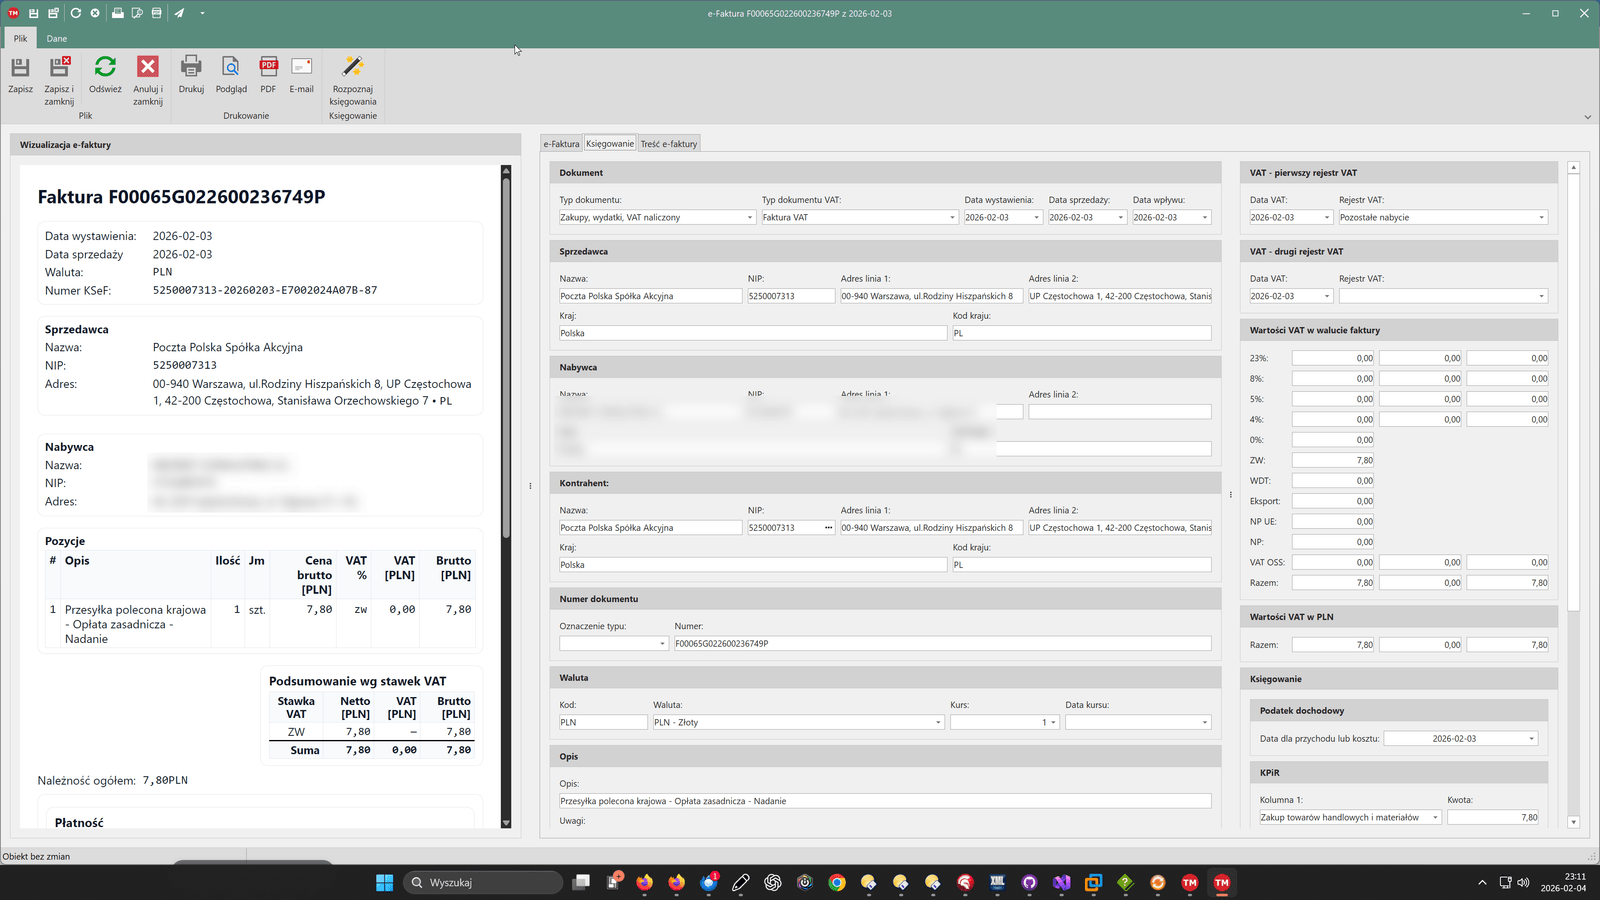
Po rozpoznaniu w oknie edycji e-faktury można podejrzeć księgowanie i wprowadzić ewentualne zmiany. Można zmieniać daty, okresy księgowania, sposób ujęcia w KPiR, stawki ryczałtu itp.
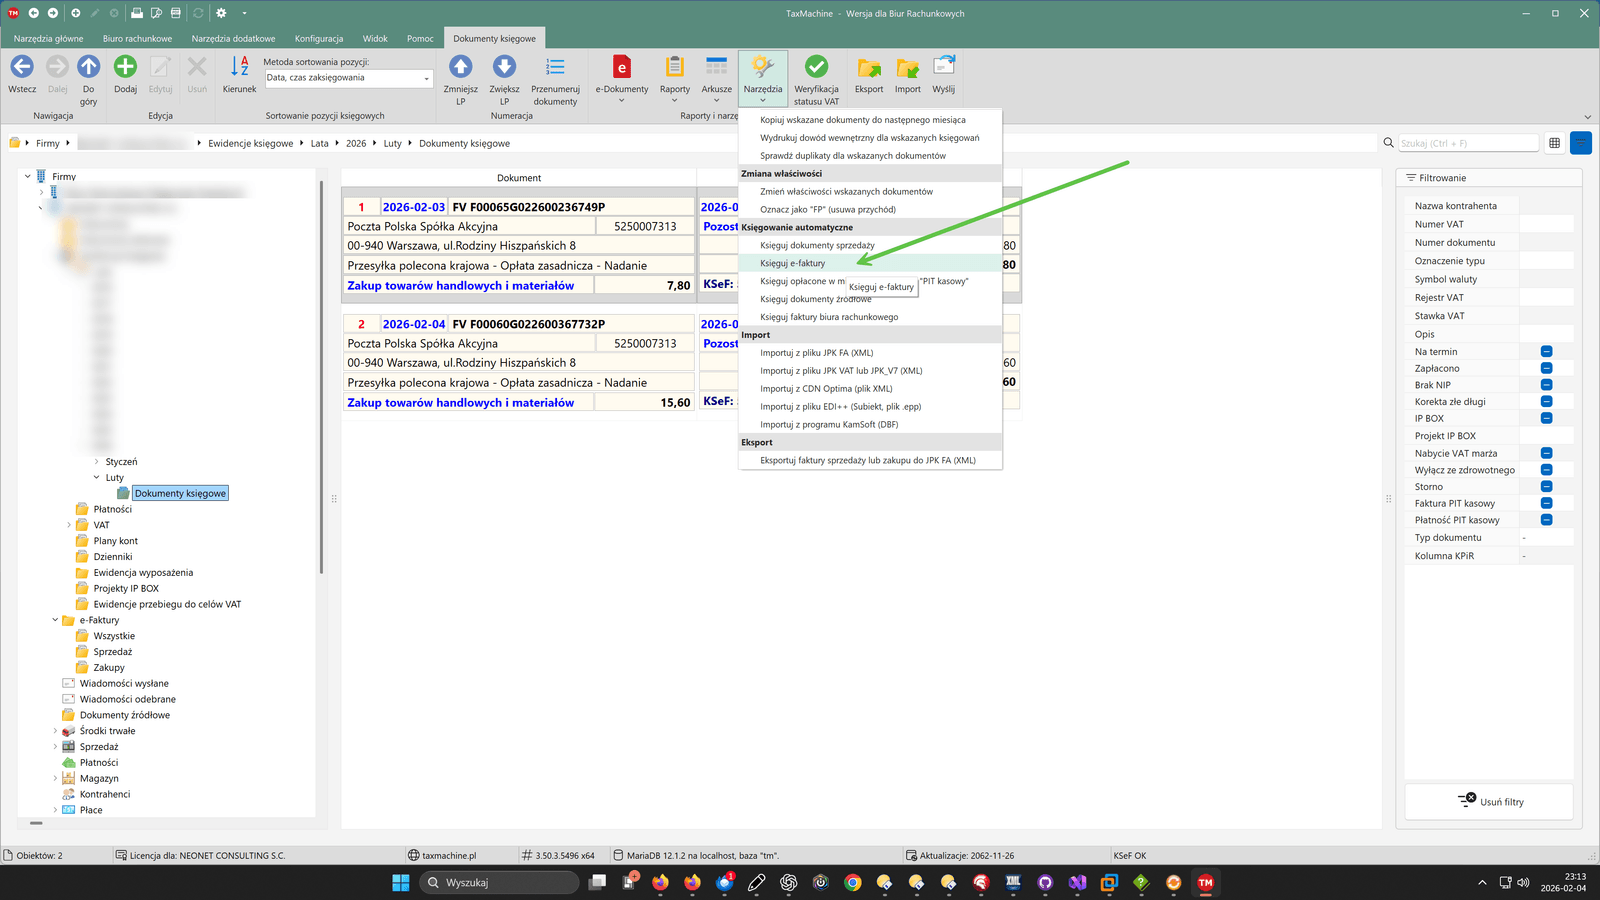
Samo księgowanie odbywa się po wybraniu opcji Księguj e-faktury (KSeF) z menu Narzędzia na wstążce kontekstowej Dokumenty księgowe.
Wstążka Dokumenty księgowe jest kontekstowa — pojawia się u góry okna dopiero po wejściu w dokumenty księgowe firmy: w drzewie po lewej stronie rozwiń firmę, następnie rok i miesiąc, i kliknij gałąź Dokumenty. Menu Narzędzia znajdziesz w grupie Raporty i narzędzia.
Faktury korygujące księgowane są tą samą operacją: korekta trafia do księgi jako osobny wpis („Korekta sprzedaży" lub odpowiednio korekta zakupu) z kwotami wynikającymi z faktury korygującej — faktury pierwotnej nie trzeba modyfikować, a wcześniej zaksięgowane e-faktury nie zostaną zdublowane.
Typ dokumentu VAT w zaksięgowanym dokumencie
Pole Typ dokumentu VAT w dokumencie księgowym mówi, czy dokument jest w ewidencji VAT firmy — nie jest to rodzaj faktury wystawionej przez sprzedawcę:
- Faktura VAT — dokument z rejestrem VAT, wykazywany w JPK_V7 (z numerem KSeF),
- Dokument bez VAT — dokument tylko w księdze (KPiR albo ewidencji przychodów), poza rejestrem VAT i JPK_V7.
Rejestr VAT program prowadzi tylko dla firmy z zaznaczoną opcją Podatnik VAT w danych firmy. E-faktury firmy, która nie jest czynnym podatnikiem VAT (np. zwolnionej z VAT), program księguje jako Dokument bez VAT — także wtedy, gdy sprzedawca wystawił fakturę VAT. Tak zaksięgowany dokument jest kompletny, typu nie trzeba zmieniać.
U czynnego podatnika VAT jako Dokument bez VAT trafia także koszt z faktury ze stawką „np” oraz wpis do księgi w miesiącu, w którym VAT z tej faktury zaksięgowano już osobnym dokumentem w innym miesiącu.
Pojazd na e-fakturze zakupu
Przy rozpoznaniu program szuka na fakturze numeru rejestracyjnego. Gdy go znajdzie, a pojazd jest w kartotece pojazdów firmy, przypisuje go do e-faktury razem z procentem odliczenia VAT i kosztów z karty pojazdu. Gdy pojazdu w kartotece jeszcze nie ma, numer zostaje zapamiętany, a przy księgowaniu program proponuje przypisanie pojazdu dopisanego później.
Faktura bez numeru rejestracyjnego (np. serwis, olej, części bez oznaczenia auta) dostaje rodzaj kosztu Nie dotyczy pojazdu, czyli bez ograniczeń odliczenia VAT i kosztów przewidzianych dla pojazdów. Jeżeli wydatek dotyczy pojazdu, w oknie e-faktury wybierz Pojazd i rodzaj kosztu — procenty odliczenia program weźmie z karty pojazdu. Gdy nie wiadomo, którego pojazdu dotyczy wydatek, można skorzystać z pojazdu nieustalonego (niżej).
Procenty przy księgowaniu program bierze z karty pojazdu aktualnej w chwili księgowania, a nie z dnia rozpoznania e-faktury. Gdy procenty na karcie zmieniły się po rozpoznaniu (np. samochód przestał być składnikiem majątku firmy i koszty spadły z 75% do 20%), dokument dostaje już nowe procenty. Wyjątek: procenty zmienione ręcznie w oknie e-faktury — na inne niż na karcie — zostają takie, jak je ustawiono. Dokumentów zaksięgowanych przed zmianą karty program nie przelicza.
Pojazd nieustalony
Gdy wydatek dotyczy samochodu, ale nie wiadomo którego (na fakturze nie ma numeru rejestracyjnego albo auta nie ma w kartotece), e-fakturę można zaksięgować z odliczeniem ograniczonym procentami ustawionymi dla firmy, bez wskazywania pojazdu. Dotyczy to tylko kosztów bieżących (paliwo, serwis, części, myjnia, opłaty) — leasing, amortyzacja, ubezpieczenie i nabycie wymagają pojazdu z kartoteki.
Ustawienie firmy — okno firmy, zakładka KSeF 2.0, część „Księgowanie e-faktur zakupu”:
- Pojazd nieustalony - wydatki na pojazd bez wskazanego pojazdu z ograniczonym odliczeniem — po zaznaczeniu rozpoznanie e-faktury samo oznacza wydatki wyglądające na samochodowe (np. paliwo, olej, filtry, serwis), dla których nie dopasowano pojazdu, jako Koszty pozostałe bez pojazdu. Bez zaznaczenia takie faktury mają pełne odliczenie, jak dotąd.
- Pojazd nieustalony - procent odliczenia VAT — domyślnie 50%.
- Pojazd nieustalony - procent kosztów — domyślnie 75%; wartość (75 albo 20) wybiera biuro.
Wartości odpowiadają przepisom: 50% VAT od wydatków na samochód osobowy używany także do celów prywatnych (art. 86a ust. 1 ustawy o VAT), 75% kosztów używania samochodu w użytku mieszanym (art. 23 ust. 1 pkt 46a ustawy o PIT), 20% kosztów samochodu, który nie jest składnikiem majątku firmy (art. 23 ust. 1 pkt 46 ustawy o PIT). W ewidencji przychodów (ryczałt) znaczenie ma tylko procent VAT.
W wersji dla biur rachunkowych ustawienie można zmienić od razu dla wielu firm: zaznacz firmy na liście i na wstążce Biuro rachunkowe w grupie Narzędzia wybierz Pojazd nieustalony dla wskazanych firm... — w oknie ustawisz oznaczanie przy rozpoznaniu (bez zmian / wyłącz / włącz) i procenty. Kolumna Pojazd nieustalony (e-faktury) na liście firm pokazuje, które firmy mają ustawienie włączone. Zmiana oznaczania nie dotyczy e-faktur już rozpoznanych; zmienione procenty program stosuje przy księgowaniu także do nich (chyba że procenty e-faktury zmieniono ręcznie).
Ręcznie — w oknie e-faktury wybierz rodzaj kosztu Koszty pozostałe, a na liście Pojazd pozycję (nie wskazano - przy kosztach pozostałych pojazd nieustalony). Program pokaże procenty z ustawienia firmy i informację, że po wybraniu pojazdu procenty będą z jego karty. Ręcznie pojazd nieustalony można ustawić także w firmie, w której oznaczanie przy rozpoznaniu jest wyłączone.
Pojazd nieustalony widać w kolumnie Pojazd na liście e-faktur i w oknie Księguj e-faktury (KSeF) (np. „nieustalony (VAT 50%, koszty 75%)”), a na pasku stanu tego okna — liczbę takich faktur wśród zaznaczonych. Przy księgowaniu dokument w księdze dostaje rodzaj wydatku i procenty z bieżącego ustawienia firmy (albo ręcznie zmienione w oknie e-faktury), a kwoty są ograniczone tak jak przy wskazanym pojeździe.
Gdy pojazd się znajdzie — po dodaniu pojazdu do kartoteki firmy program pokazuje okno E-faktury czekające na pojazd. Są w nim e-faktury z numerem rejestracyjnym tego pojazdu (także z pojazdem nieustalonym — po przypisaniu procenty przejdą na kartę pojazdu), a pod nimi niezaksięgowane e-faktury z pojazdem nieustalonym bez numeru. Te ostatnie są niezaznaczone, bo numer nie łączy ich z pojazdem — zaznacz je, jeśli dotyczą tego samochodu. E-faktur już zaksięgowanych program nie zmienia; okno pokazuje je z numerem zapisu w księdze. Wskazanie pojazdu przez klienta w Strefie klienta także zastępuje pojazd nieustalony pojazdem i procentami z jego karty.
E-faktura, której nie księgujesz
E-faktura z zaznaczoną opcją Księguj tę e-fakturę, która nie trafiła do księgi, jest liczona jako niezaksięgowana w swoim miesiącu, m.in. w znaczniku „do zaksięgowania” przy firmie. Gdy faktura nie ma być księgowana, wyłącz w jej oknie Księguj tę e-fakturę. Usunięcie dokumentu z księgi nie zmienia tego ustawienia, więc e-faktura znowu czeka na zaksięgowanie.
W oknie Księguj e-faktury (KSeF) niezaksięgowane e-faktury z wcześniejszych okresów mają stan Zaległa z RRRR-MM (poprzedni miesiąc – zaznaczona do księgowania) albo Stara z RRRR-MM (wcześniejsze miesiące – niezaznaczona, trzeba ją zaznaczyć samodzielnie, bo zamiast księgowania w bieżącym miesiącu może być potrzebna korekta tamtego okresu).