Zamykanie miesięcy i lat księgowych
Zamykanie miesięcy i lat obrotowych w księgach rachunkowych TaxMachine: przyciski w oknie miesiąca i roku, skutki zamknięcia (blokada dokumentów i planu kont), terminy zamknięcia ksiąg według ustawy o rachunkowości.
Opublikowano aktualizacja
Zamknięcie miesiąca albo roku w TaxMachine blokuje zmiany w księgach tego okresu. Samo zamknięcie nie księguje niczego: nie przenosi sald na nowy rok, nie zamyka kont wynikowych i nie zmienia numeracji dokumentów — te kroki wykonuje się osobno.
Zamknięcie miesiąca
W oknie miesiąca (na liście miesięcy roku: Edytuj) kliknij Zamknij miesiąc (operacja jest nieodwracalna), a potem Zapisz. Program zaznacza pole Miesiąc jest zamknięty i wpisuje dzisiejszą datę w Data zamknięcia. Okno nie pyta o potwierdzenie.
Po zamknięciu miesiąca:
- dokumenty księgowe miesiąca są tylko do odczytu — nie da się ich dodawać, zmieniać ani usuwać,
- automatyczne księgowanie (amortyzacja, listy płac, wyciągi) do tego miesiąca odmawia pracy.
Plan kont roku zostaje dostępny do edycji.
Zamknięcie roku
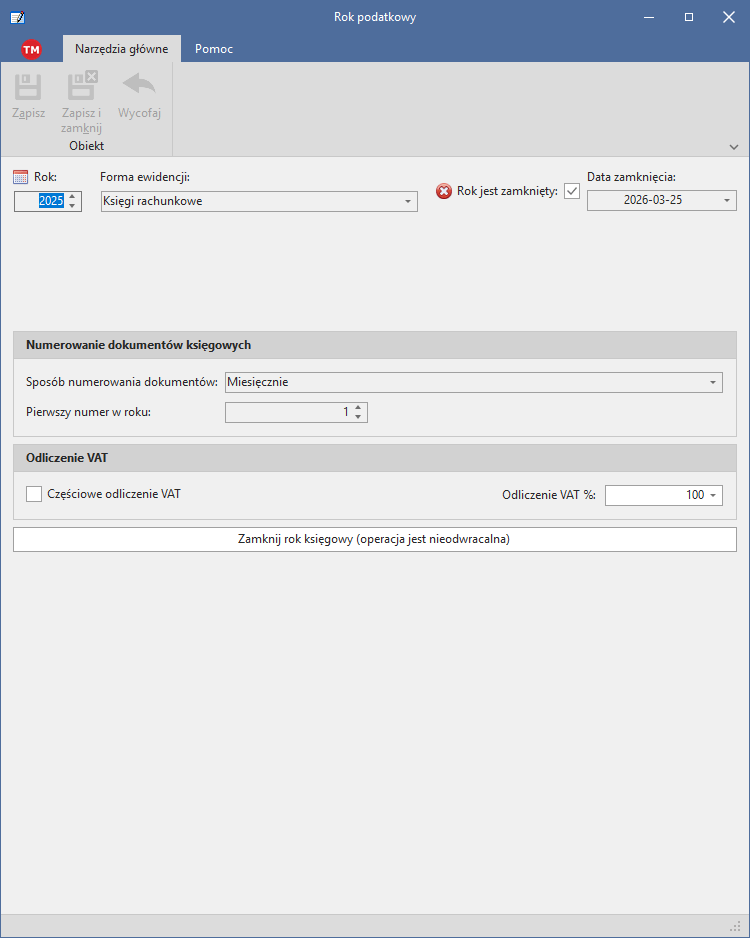
W oknie roku obrotowego (lista Lata: Edytuj) kliknij Zamknij rok księgowy (operacja jest nieodwracalna), a potem Zapisz. Przycisk jest w latach prowadzonych jako księgi rachunkowe. Program zaznacza pole Rok jest zamknięty i wpisuje dzisiejszą datę w Data zamknięcia.
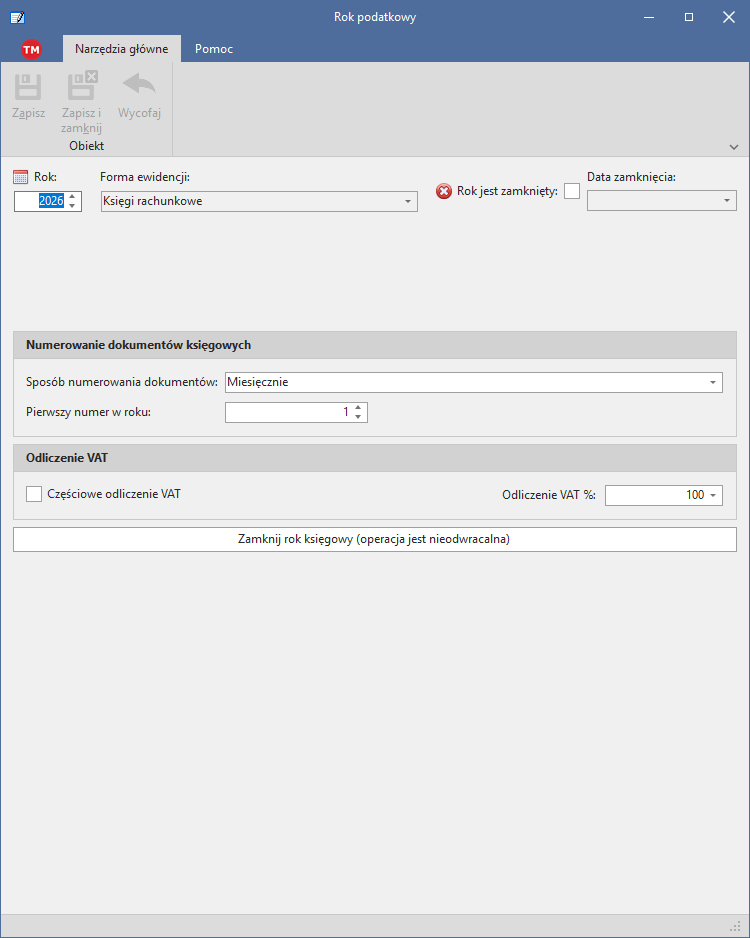
Po zamknięciu roku obowiązuje blokada dokumentów jak przy miesiącu, a dodatkowo plan kont tego roku jest tylko do odczytu (konta, bilans otwarcia, pozycje, znaczniki, kopiowanie kont).
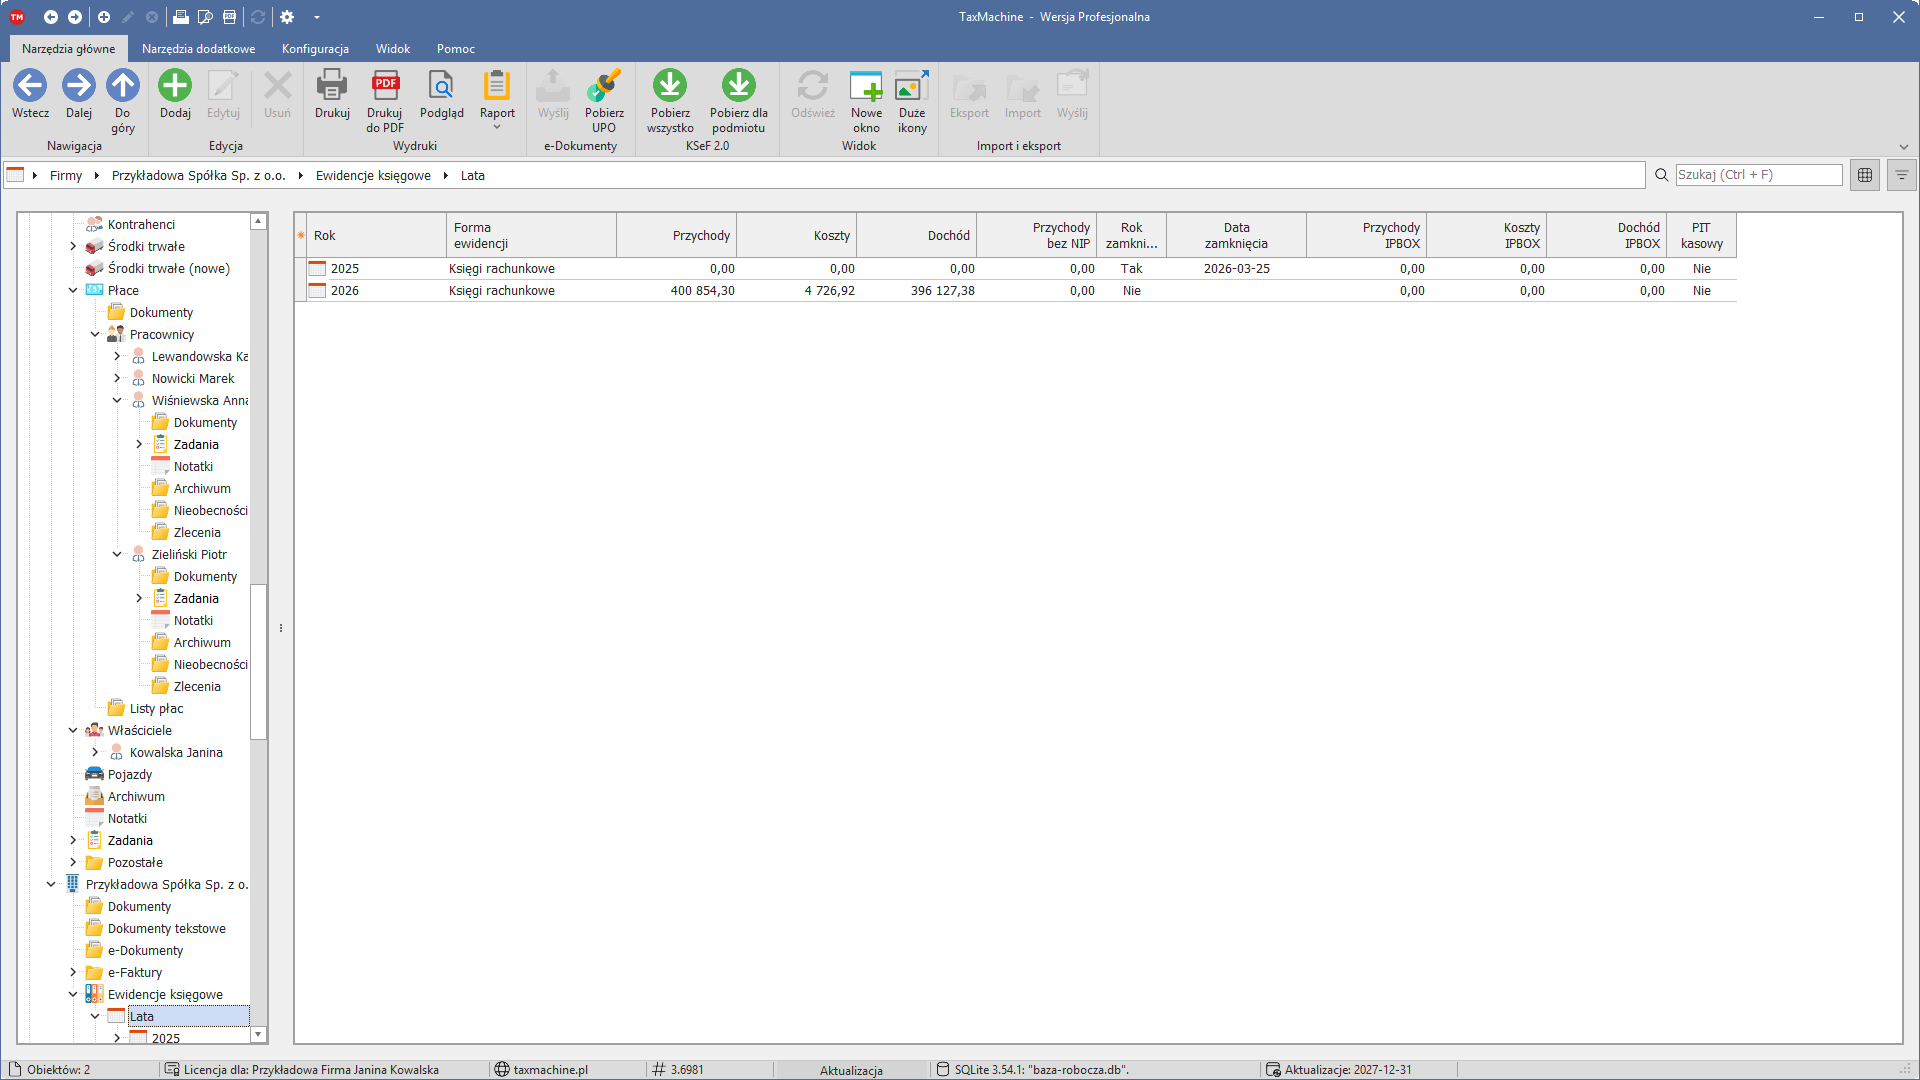
Data zamknięcia jest też widoczna na liście lat:
Przed zamknięciem roku
- Zaksięguj dokumenty roku, w tym przeksięgowania zamykające. Dokument księgowy ma pole Księgowanie związane z zamknięciem kont wynikowych — raporty obrotów z opcją Bez zamknięcia roku pomijają takie zapisy, żeby można było analizować salda kont wynikowych także po ich zamknięciu.
- Przenieś salda na plan kont nowego roku — przyciski są w planie nowego roku (nowy rok obrotowy).
- Sporządź sprawozdanie finansowe — raporty i sprawozdawczość.
Terminy według ustawy o rachunkowości
Zgodnie z art. 12 ust. 2 ustawy o rachunkowości księgi rachunkowe zamyka się:
- na dzień kończący rok obrotowy;
- na dzień zakończenia działalności jednostki, w tym również jej sprzedaży, zakończenia likwidacji lub postępowania upadłościowego, o ile nie nastąpiło jego umorzenie;
- na dzień poprzedzający zmianę formy prawnej;
- w jednostce przejmowanej na dzień połączenia związanego z przejęciem jednostki przez inną jednostkę;
- na dzień poprzedzający dzień podziału lub połączenia jednostek, jeżeli w wyniku podziału lub połączenia powstaje nowa jednostka;
- na dzień poprzedzający dzień postawienia jednostki w stan likwidacji lub ogłoszenia upadłości;
- na inny dzień bilansowy określony odrębnymi przepisami.
Księgi zamyka się nie później niż w ciągu 3 miesięcy od dnia zaistnienia tych zdarzeń (art. 12 ust. 3).