Środki trwałe — ewidencja, plan amortyzacji, JPK ŚT
Ewidencja środków trwałych i WNiP dla KPiR, ryczałtu i ksiąg rachunkowych: karta z planem odpisów, amortyzacja liniowa, degresywna i jednorazowa, limit wartości samochodu osobowego, księgowanie odpisów, wydruki, dowody OT/LT oraz pliki JPK_ST i JPK_ST_KR.
Opublikowano aktualizacja
Co potrafi (TL;DR)
TaxMachine prowadzi jedną ewidencję środków trwałych i wartości niematerialnych i prawnych (WNiP) dla firm na KPiR, ryczałcie i księgach rachunkowych. Każdy środek ma kartę z danymi nabycia, planem odpisów amortyzacyjnych i historią zmian wartości. Program wylicza plan metodą liniową, degresywną albo jednorazową (także w ramach limitów de minimis i dla fabrycznie nowych środków), stosuje limit wartości samochodu osobowego, księguje miesięczne odpisy do KPiR jednym dowodem wewnętrznym, drukuje ewidencję, tabelę amortyzacyjną, kartę i dowody OT/LT oraz tworzy plik JPK_ST albo JPK_ST_KR. Dane z dotychczasowych formularzy ewidencji przenosi migracja.
Jedna ewidencja dla każdej formy księgowości
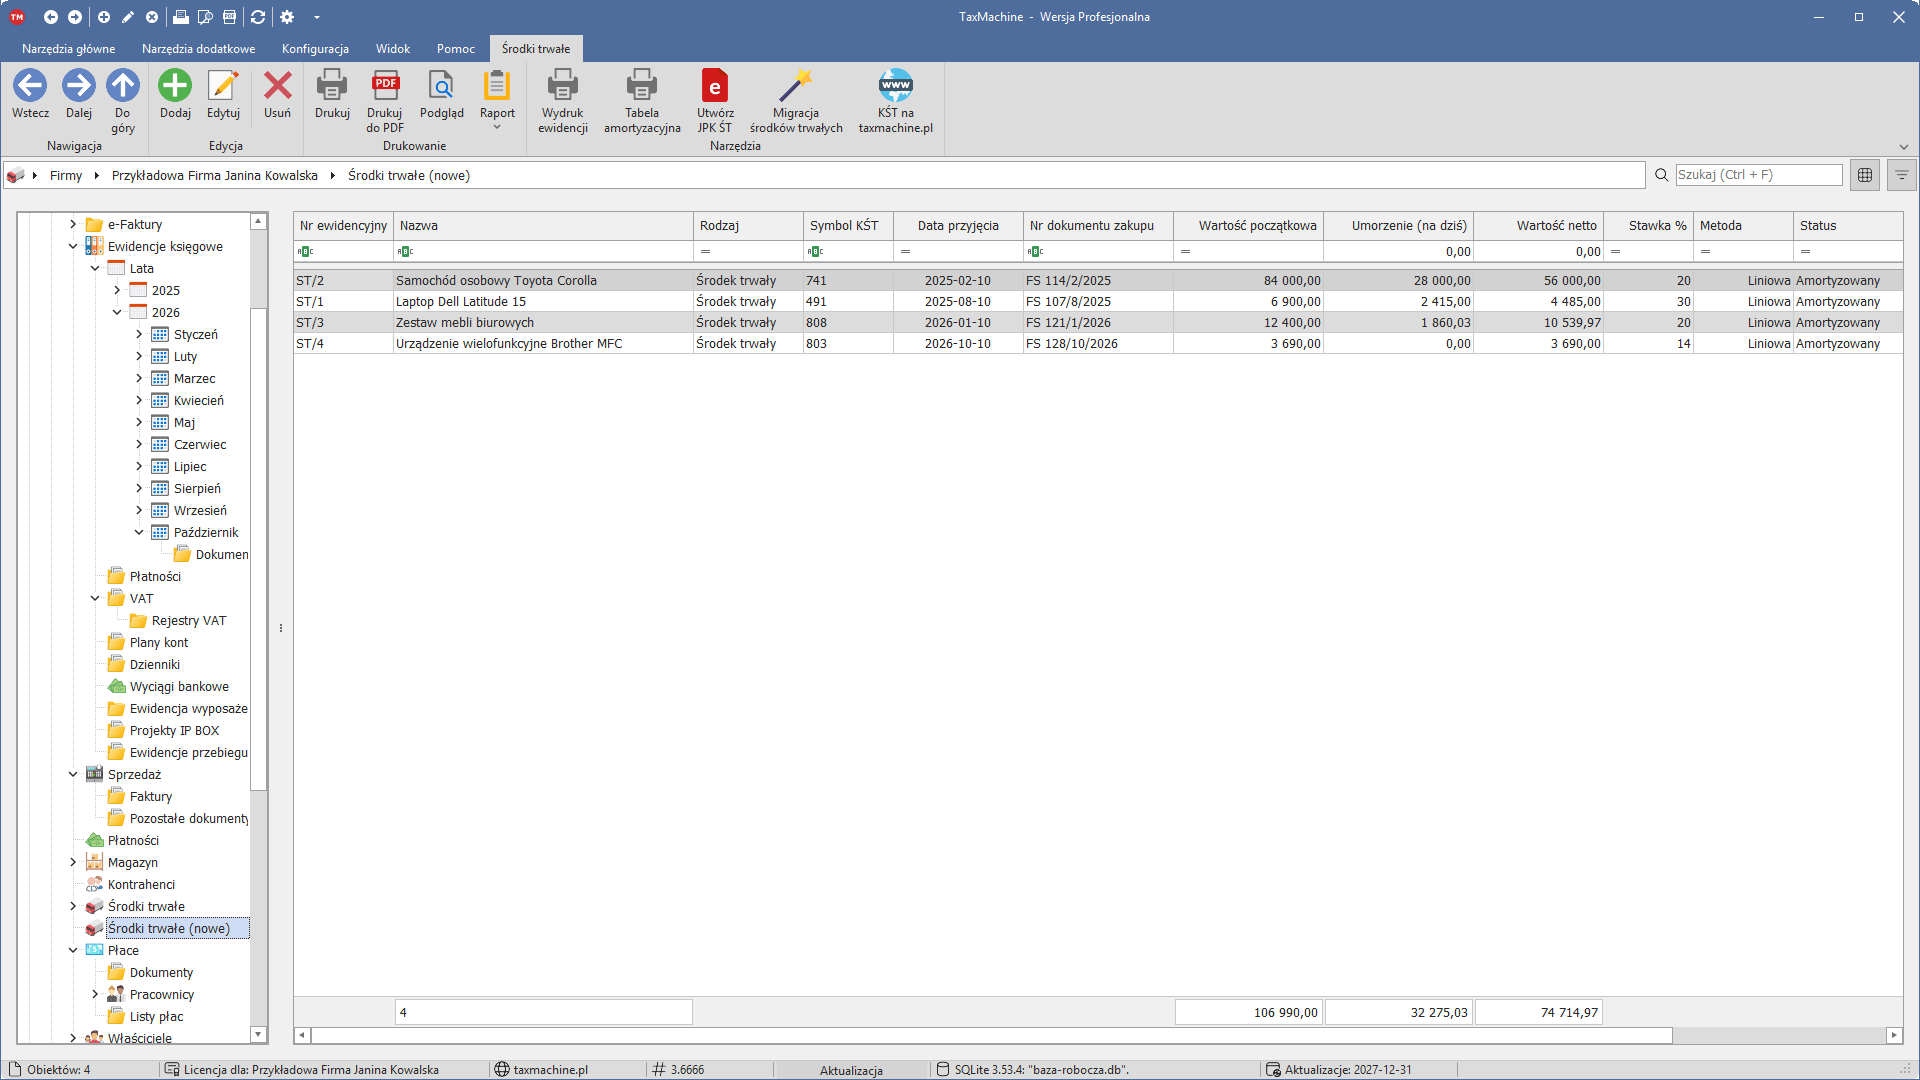
Ewidencję prowadzi się w węźle Środki trwałe (nowe) pod firmą (od wydania 3.6522 z 16 września 2026 r.). Lista pokazuje m.in. numer ewidencyjny, nazwę, rodzaj (środek trwały albo WNiP), symbol KŚT, datę przyjęcia, wartość początkową, umorzenie i wartość netto na dziś, stawkę, metodę, status i datę likwidacji, a stopka sumuje kwoty. Ta sama ewidencja służy firmom na KPiR, na ryczałcie (zastępuje dotychczasowy wykaz środków trwałych) i na księgach rachunkowych.
Na wstążce Środki trwałe są przyciski dodawania i edycji kart, Wydruk ewidencji, Tabela amortyzacyjna, Utwórz JPK ŚT, Migracja środków trwałych oraz odnośnik do opisu symbolu KŚT na taxmachine.pl.
Karta środka trwałego
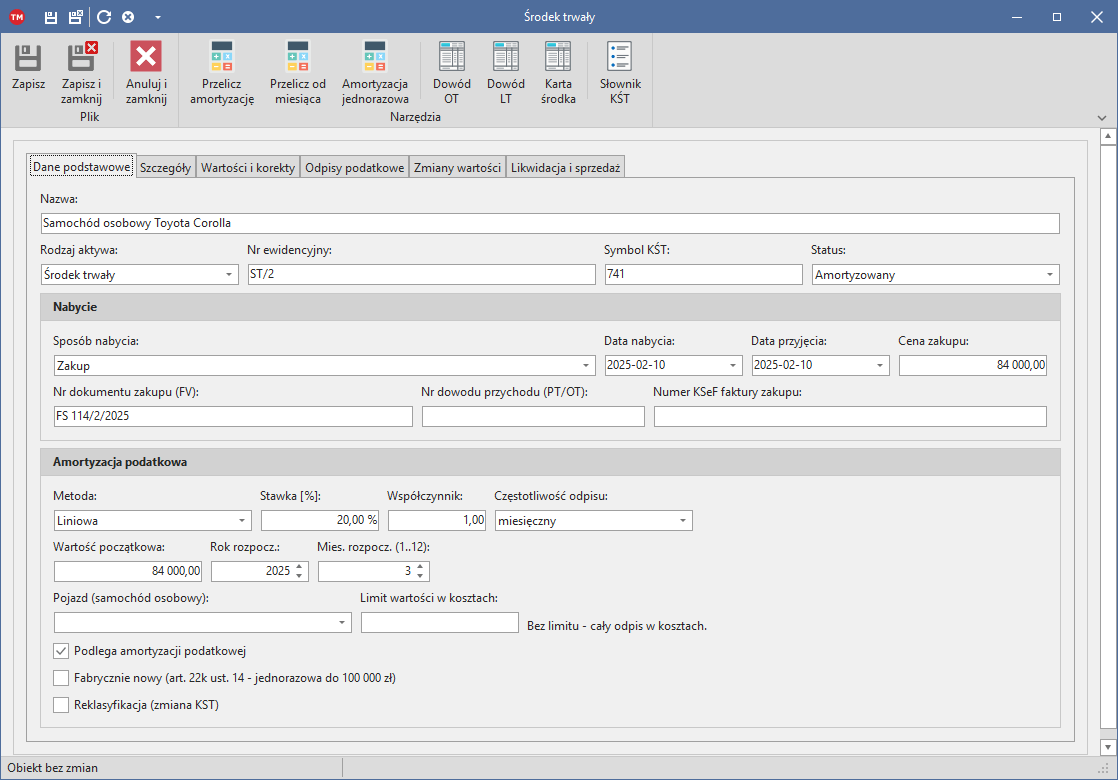
- Dane podstawowe — nazwa, rodzaj aktywa, numer ewidencyjny, symbol KŚT (ze Słownika KŚT, który podpowiada stawkę z wykazu), status; nabycie: sposób (zakup, wytworzenie, dzierżawa, nieodpłatne przyjęcie, aport, ujawnienie nadwyżki), daty nabycia i przyjęcia do używania, cena, numery dokumentu zakupu, dowodu OT i numer KSeF faktury zakupu; amortyzacja podatkowa: metoda, stawka, współczynnik, wartość początkowa, rok i miesiąc rozpoczęcia, pojazd i limit wartości w kosztach.
- Szczegóły — producent, numer fabryczny, rok produkcji, dane i stan techniczny, osoba odpowiedzialna, sprzedawca.
- Wartości i korekty — umorzenie sprzed ewidencji (BO), wartość amortyzowana, umorzenie i wartość netto na dziś.
- Odpisy podatkowe, Zmiany wartości (ulepszenie, częściowa likwidacja, przeszacowanie, korekta) oraz Likwidacja i sprzedaż.
- W księgach rachunkowych — opcjonalnie amortyzacja bilansowa inna niż podatkowa, z własnym podglądem odpisów.
Przy zapisie program sprawdza kartę pod kątem wymagań pliku JPK ŚT: nie zapisze karty bez daty przyjęcia, z ujemną wartością, ze stawką spoza zakresu 0–100 % albo z błędnym numerem KSeF faktury, a przy braku numeru ewidencyjnego, symbolu KŚT lub współczynnika metody degresywnej ostrzega.
Plan amortyzacji
Przelicz amortyzację wylicza plan miesięcznych odpisów:
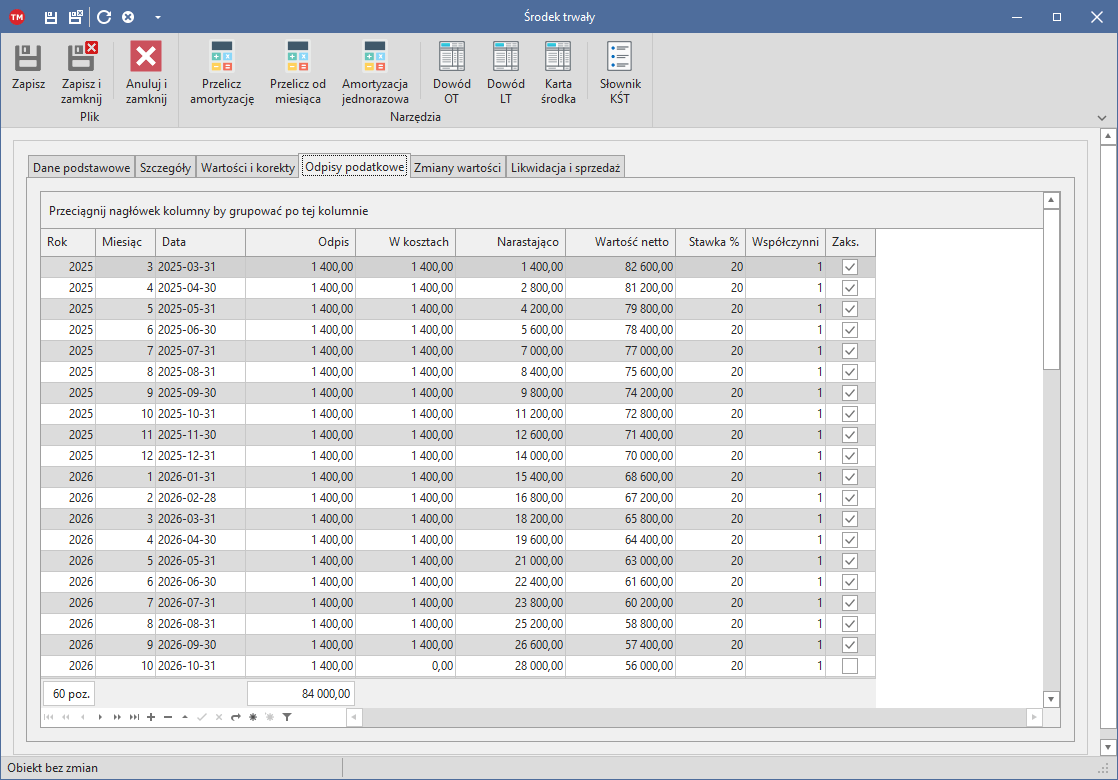
- amortyzacja zaczyna się w miesiącu wskazanym na karcie, a domyślnie — w miesiącu następującym po przyjęciu do używania,
- liniowa — jedna dwunasta odpisu rocznego, ostatni odpis domyka plan do pełnej wartości,
- degresywna — od wartości netto na początek roku ze współczynnikiem; od roku, w którym odpis nie byłby wyższy od liniowego, program przechodzi na metodę liniową,
- jednorazowa — cała wartość w miesiącu rozpoczęcia,
- umorzenie sprzed ewidencji, zwiększenia i zmniejszenia wartości oraz data likwidacji lub sprzedaży zmieniają plan od właściwego miesiąca.
Przeliczenie jest różnicowe: nie rusza odpisów, których kwota się nie zmienia, a o odpisy już zaksięgowane pyta. Przelicz od miesiąca zachowuje ręczne poprawki z wcześniejszych miesięcy i rozkłada pozostałą kwotę od wskazanego miesiąca. Środek przyjęty do ewidencji w trakcie amortyzacji (np. przy przejęciu klienta od innego biura) wpisuje się z pełną wartością i dotychczasowym umorzeniem — plan obejmuje tylko pozostałą część.
Amortyzacja jednorazowa
Przycisk Amortyzacja jednorazowa sam dobiera tryb i pokazuje kwoty do potwierdzenia:
- środek o wartości do 10 000 zł — 100 % wartości (art. 22f ust. 3 ustawy o PIT),
- fabrycznie nowy środek z grup KŚT 3–6 i 8 — w limicie 100 000 zł w roku (art. 22k ust. 14),
- de minimis dla małego podatnika albo w roku rozpoczęcia działalności — w limicie 50 000 euro w roku, przeliczonym po kursie NBP (art. 22k ust. 7).
Limity roczne obejmują odpisy jednorazowe innych środków firmy; nadwyżkę ponad limit program amortyzuje liniowo od następnego roku. Bez programu: kalkulator amortyzacji środków trwałych.
Samochody osobowe — limit wartości w kosztach
Karta wskazuje pojazd z kartoteki pojazdów firmy, a program wpisuje limit wartości wynikający z jego danych (kwotę można też wpisać ręcznie). Ewidencja, plan i JPK ŚT wykazują pełne odpisy — limit działa przy księgowaniu: do kosztów trafia część odpisu, odpis × limit / wartość początkowa, widoczna na karcie w kolumnie W kosztach.
Limity wartości samochodu osobowego:
| Pojazd wprowadzony do ewidencji | Rodzaj pojazdu | Limit |
|---|---|---|
| do 31 grudnia 2025 r. | spalinowe i hybrydy | 150 000 zł |
| do 31 grudnia 2025 r. | elektryczne i napędzane wodorem | 225 000 zł |
| od 1 stycznia 2026 r. | spalinowe i hybrydy z emisją poniżej 50 g CO₂/km | 150 000 zł |
| od 1 stycznia 2026 r. | spalinowe i hybrydy z emisją co najmniej 50 g CO₂/km | 100 000 zł |
| od 1 stycznia 2026 r. | elektryczne i napędzane wodorem | 225 000 zł |
O limicie decyduje data wprowadzenia do ewidencji, nie data zakupu (nowe limity od 2026 r.).
Księgowanie amortyzacji
- KPiR — w miesiącu firmy Narzędzia → Księguj amortyzację zbiera niezaksięgowane odpisy wszystkich kart i tworzy jeden wpis DW w kolumnie Pozostałe wydatki (przy limicie samochodu — z częścią w kosztach). Ponowne uruchomienie nie dubluje wpisu, a usunięcie DW z księgi przywraca odpisom stan niezaksięgowany.
- Ryczałt — amortyzacja nie trafia do ewidencji przychodów; ewidencja służy jako wykaz i do JPK_ST.
- Księgi rachunkowe — odpisy księguje się dekretem PK według planu kont. Asystent AI robi to jednym dekretem z niezaksięgowanych odpisów: konto amortyzacji i konta umorzenia dobiera z planu kont firmy, najpierw pokazuje podgląd i nie pozwala zaksięgować miesiąca drugi raz.
Asystent AI potrafi też założyć kartę środka trwałego z planem amortyzacji i wskazać zakupy środków trwałych wpisane wprost w koszty.
Likwidacja, sprzedaż, wydruki
Zakładka Likwidacja i sprzedaż przyjmuje datę i rodzaj wykreślenia (sprzedaż, niedobór, kradzież, darowizna, wkład niepieniężny, przekwalifikowanie, inne) albo dane sprzedaży; plan kończy się na tym miesiącu. Wydruki: Wydruk ewidencji, Tabela amortyzacyjna za rok, Karta środka z tabelą wszystkich lat oraz dowody OT i LT — z podglądem i zapisem do PDF.
JPK ŚT
Utwórz JPK ŚT tworzy plik za bieżący rok (rok można zmienić) i sam dobiera wariant: JPK_ST(1) dla KPiR i ryczałtu, JPK_ST_KR(1) dla ksiąg rachunkowych. Program nie utworzy pliku za rok, którego firma nie ma w ewidencji, i ostrzega przed plikiem bez pozycji. Kto i od kiedy wysyła pliki: Tworzenie i wysyłanie plików JPK oraz JPK_ST_KR.
Migracja z dotychczasowych formularzy
W starszych wersjach ewidencję prowadzono na rocznych formularzach Ewidencja środków trwałych (EST) i Wykaz środków trwałych (WST). Migracja środków trwałych przenosi z nich wszystkie lata do kart: wartość początkową, umorzenie sprzed ewidencji, miesięczne odpisy, zmiany wartości i daty likwidacji. Najpierw pokazuje symulację bez zapisu, z listą kart do sprawdzenia (np. umorzenie wyższe od wartości, brak daty przyjęcia), a przy ponownym uruchomieniu niczego nie dubluje. Formularze zostają w programie do wglądu.
Ograniczenia
- Program nie zakłada karty sam z dokumentu zakupu — fakturę za środek trwały księguje się osobno, a kartę dodaje w ewidencji (albo zakłada ją asystent AI).
- Odpisy przeniesione migracją nie są wiązane z dowodami DW zaksięgowanymi wcześniej na podstawie formularzy — Księguj amortyzację dla takiego miesiąca utworzyłoby drugi wpis.
- W księgach rachunkowych okno programu nie księguje amortyzacji samo — dekret PK wprowadza się ręcznie albo zleca asystentowi AI.
- Program wylicza odpisy miesięczne; pole Częstotliwość odpisu jest informacyjne (wydruk karty, JPK_ST_KR).
- Amortyzacja jednorazowa nie dotyczy WNiP; przeliczenie limitu de minimis wymaga połączenia z internetem (kurs NBP).
Powiązane
- Środki trwałe — pomoc i instrukcja — opis krok po kroku: karta, plan, migracja, księgowanie, wydruki
- Nabycie środka trwałego i amortyzacja w KPiR
- JPK — generowanie i wysyłka
- Księgowość uproszczona i księgi rachunkowe
- Porównanie wersji — w której wersji programu znajdziesz moduł ŚT